Публикация 17 октября 2026
Обновление 9 октября 2026
Олигополия — это рыночная структура, при которой несколько крупных компаний контролируют значительную долю отрасли и стратегически зависят от решений друг друга. Классический российский пример — рынок мобильной связи: МТС, «Мегафон», «Билайн» и Tele2 делят между собой практически весь рынок, и любое изменение тарифов одного оператора немедленно отражается на стратегии остальных. Понимание механики олигополии помогает предпринимателю правильно оценить конкурентную среду, маркетологу — выстроить позиционирование, а аналитику — корректно интерпретировать данные о концентрации рынка.
Ключевые выводы
- Олигополия возникает, когда 2–10 крупных игроков контролируют большую часть рынка при высоких барьерах входа.
- Главная черта олигополии — взаимозависимость: каждая фирма учитывает реакцию конкурентов при принятии решений.
- Для измерения концентрации рынка используют коэффициент CR (CR4, CR5) и индекс Херфиндаля–Хиршмана (HHI).
- В России олигополистические рынки регулирует ФАС на основании ФЗ-135 «О защите конкуренции»; картельные соглашения запрещены статьёй 11 этого закона.
- Для бизнеса, работающего в условиях олигополии, ключевая стратегия — неценовая конкуренция: инновации, сервис, бренд.
Что такое олигополия: определение и суть
Термин «олигополия» образован от двух греческих слов:oligos— «малочисленный» иpoleo— «продаю». Буквально: «продают немногие». В экономической теории олигополия — это тип рыночной структуры, при котором небольшое число крупных продавцов (как правило, от 2 до 10) производит значительную долю отраслевого выпуска, а каждый из них обладает достаточной рыночной властью, чтобы влиять на отраслевую цену.
Принципиальное отличие олигополии от других структур — стратегическая взаимозависимость участников. Если в условиях совершенной конкуренции отдельная фирма слишком мала, чтобы влиять на рынок, то олигополист вынужден постоянно моделировать поведение конкурентов: снизит ли соперник цену в ответ на мою акцию? Увеличит ли объём производства? Именно эта взаимозависимость делает олигополию наиболее сложной для анализа рыночной структурой.
Сравнение рыночных структур
Чтобы точнее понять место олигополии в экономической системе, полезно сравнить её с тремя другими базовыми структурами рынка. Ключевые различия — в числе участников, однородности товара, барьерах входа и степени контроля над ценой.
| Критерий | Совершенная конкуренция | Монополистическая конкуренция | Олигополия | Монополия |
|---|---|---|---|---|
| Число продавцов | Много (сотни и тысячи) | Много | Несколько (2–10) | Один |
| Тип товара | Однородный | Дифференцированный | Однородный или дифференцированный | Уникальный |
| Барьеры входа | Минимальные | Низкие | Высокие | Очень высокие |
| Контроль над ценой | Нет | Частичный | Значительный | Полный |
| Взаимозависимость фирм | Нет | Слабая | Высокая | Нет (один игрок) |
| Примеры | Рынок пшеницы, фондовый рынок | Рестораны, парикмахерские | Мобильная связь, нефтяная отрасль | Локальные коммунальные монополии |
Дуополия — частный случай олигополии с двумя участниками. Классический мировой пример — рынок широкофюзеляжных пассажирских самолётов, где Boeing и Airbus делят между собой практически весь глобальный спрос.
Признаки и характеристики олигополии
Определить олигополистический рынок помогает совокупность устойчивых признаков. Ни один из них в отдельности не является достаточным — важна их комбинация.
- Малое число крупных игроков.Несколько компаний контролируют большую часть рыночного предложения. Остальные участники, если они есть, занимают незначительные доли и не влияют на отраслевую динамику.
- Высокие барьеры входа.Новым участникам сложно войти на рынок из-за капиталоёмкости (строительство инфраструктуры мобильной связи требует миллиардных инвестиций), необходимости лицензий, патентной защиты технологий или выраженного эффекта масштаба у действующих игроков.
- Стратегическая взаимозависимость.Каждый олигополист принимает решения с учётом вероятной реакции конкурентов. Это принципиально отличает олигополию от других структур и делает теорию игр основным инструментом её анализа.
- Ценовая жёсткость.Цены в олигополии, как правило, стабильны даже при изменении издержек. Причина — асимметричная реакция конкурентов: повышение цены одним игроком не поддерживается остальными, а снижение немедленно копируется.
- Неценовая конкуренция.Поскольку ценовые войны разрушительны для всех участников, олигополисты предпочитают конкурировать через рекламу, качество сервиса, инновации и дифференциацию продукта.
- Ценовое лидерство.Нередко один из участников рынка (обычно крупнейший) устанавливает цену, которую остальные молчаливо принимают как ориентир. Это не картель, но де-факто координация.
Виды олигополии
Экономисты классифицируют олигополии по нескольким основаниям. Понимание вида помогает точнее выбрать модель анализа и стратегию поведения.
| Критерий классификации | Вид | Характеристика | Пример |
|---|---|---|---|
| Однородность товара | Чистая (однородная) | Продукты практически идентичны; конкуренция преимущественно ценовая | Нефтяная отрасль, производство стали |
| Однородность товара | Дифференцированная | Продукты различаются по характеристикам, бренду, сервису | Рынок смартфонов (Apple, Samsung), автомобили |
| Число участников | Жёсткая (2–4 игрока) | Высокая концентрация, сильная взаимозависимость | Авиастроение (Boeing, Airbus) |
| Число участников | Расплывчатая (5 и более) | Умеренная концентрация, менее выраженная взаимозависимость | Розничные сети в России |
| Структура лидерства | Доминирующая | Один явный лидер + несколько малых игроков | Банковский сектор РФ (Сбербанк + остальные) |
| Число участников | Дуополия | Частный случай: ровно два игрока | Boeing и Airbus на рынке широкофюзеляжных самолётов |
Модели поведения олигополистов
Олигополия — единственная рыночная структура, для описания которой экономисты разработали несколько конкурирующих моделей. Это объясняется тем, что поведение олигополистов зависит от конкретных условий: однородности товара, числа игроков, горизонта принятия решений и информационной среды.
Модель Курно: конкуренция по объёму
Антуан Огюстен Курно сформулировал свою модель в 1838 году. Каждая фирма выбирает объём производства, предполагая, что объём конкурентов останется неизменным. В результате итеративного взаимодействия рынок приходит к равновесию Курно — Nash Equilibrium по объёму, при котором ни одна фирма не может увеличить прибыль, изменив свой выпуск в одностороннем порядке. Равновесный объём при дуополии Курно находится между монопольным (минимальным) и конкурентным (максимальным) уровнями, а цена — выше предельных издержек, но ниже монопольной.
Модель Бертрана: конкуренция по цене
Жозеф Бертран в 1883 году предложил альтернативу: фирмы конкурируют не по объёму, а по цене. При однородном товаре результат оказывается парадоксальным — даже два игрока (дуополия) приходят к цене, равной предельным издержкам, то есть к конкурентному исходу. Это так называемый «парадокс Бертрана». На практике он смягчается дифференциацией продукта, ограниченными производственными мощностями и репутационными соображениями. Ценовые войны в реальных отраслях — например, периодические тарифные войны между мобильными операторами — иллюстрируют логику модели Бертрана.
Модель Штакельберга: лидер и последователь
Генрих фон Штакельберг в 1934 году описал асимметричную олигополию: один игрок (лидер) принимает решение об объёме производства первым, зная, что последователь оптимально отреагирует на это решение. Лидер использует это преимущество и производит больше, чем в равновесии Курно, получая более высокую прибыль. Модель Штакельберга хорошо описывает рынки, где один игрок явно доминирует — например, «Роснефть» в российской нефтяной отрасли или Сбербанк в розничном банкинге.
Ломаная кривая спроса: почему цены «залипают»
Пол Суизи в 1939 году предложил модель, объясняющую ценовую жёсткость в олигополии. Логика такова: если фирма повышает цену, конкуренты не следуют за ней — покупатели уходят к соперникам, и выручка резко падает. Если фирма снижает цену, конкуренты немедленно копируют снижение — объём продаж растёт незначительно, а маржа сокращается у всех. В результате кривая спроса имеет «излом» в точке текущей цены: выше неё спрос высокоэластичен, ниже — неэластичен. Это создаёт устойчивый стимул сохранять цену неизменной даже при умеренных колебаниях издержек.
Теория игр, равновесие Нэша и дилемма заключённого
Теория игр — универсальный инструмент анализа стратегического взаимодействия олигополистов. Равновесие Нэша (Nash Equilibrium) — это такое состояние, при котором ни один игрок не может улучшить свой результат, изменив стратегию в одностороннем порядке, при условии что стратегии остальных фиксированы. «Дилемма заключённого» наглядно показывает, почему олигополисты склонны к сговору, но сговор нестабилен: каждый участник имеет стимул отклониться от соглашения, что в итоге приводит к худшему исходу для всех.
Картель и тайный сговор
Картель — явное соглашение между конкурентами о координации цен, объёмов производства или раздела рынков. Тайный сговор (tacit collusion) — неформальная координация без письменных договорённостей, основанная на взаимном понимании «правил игры». Оба явления возникают потому, что совместная максимизация прибыли выгоднее конкуренции. Однако картели нестабильны: у каждого участника есть краткосрочный стимул нарушить соглашение и увеличить выпуск, пока остальные держат цену.
Как измерить концентрацию рынка: CR и HHI
Для количественной оценки степени концентрации рынка аналитики и регуляторы используют два основных инструмента. Их знание необходимо маркетологу или аналитику, который хочет объективно охарактеризовать конкурентную среду своей отрасли.
Коэффициент концентрации (CR)рассчитывается как сумма рыночных долей крупнейших N фирм. Наиболее распространены CR3, CR4 и CR5. Отрасль принято считать олигополистической, если пятифирменный коэффициент концентрации (CR5) превышает 60%. Например, если пять крупнейших супермаркетов Великобритании — Tesco, Sainsbury's, Asda, Aldi и Morrisons — совокупно контролируют 75% рынка (данные августа 2023 года), это явная олигополия по критерию CR5.
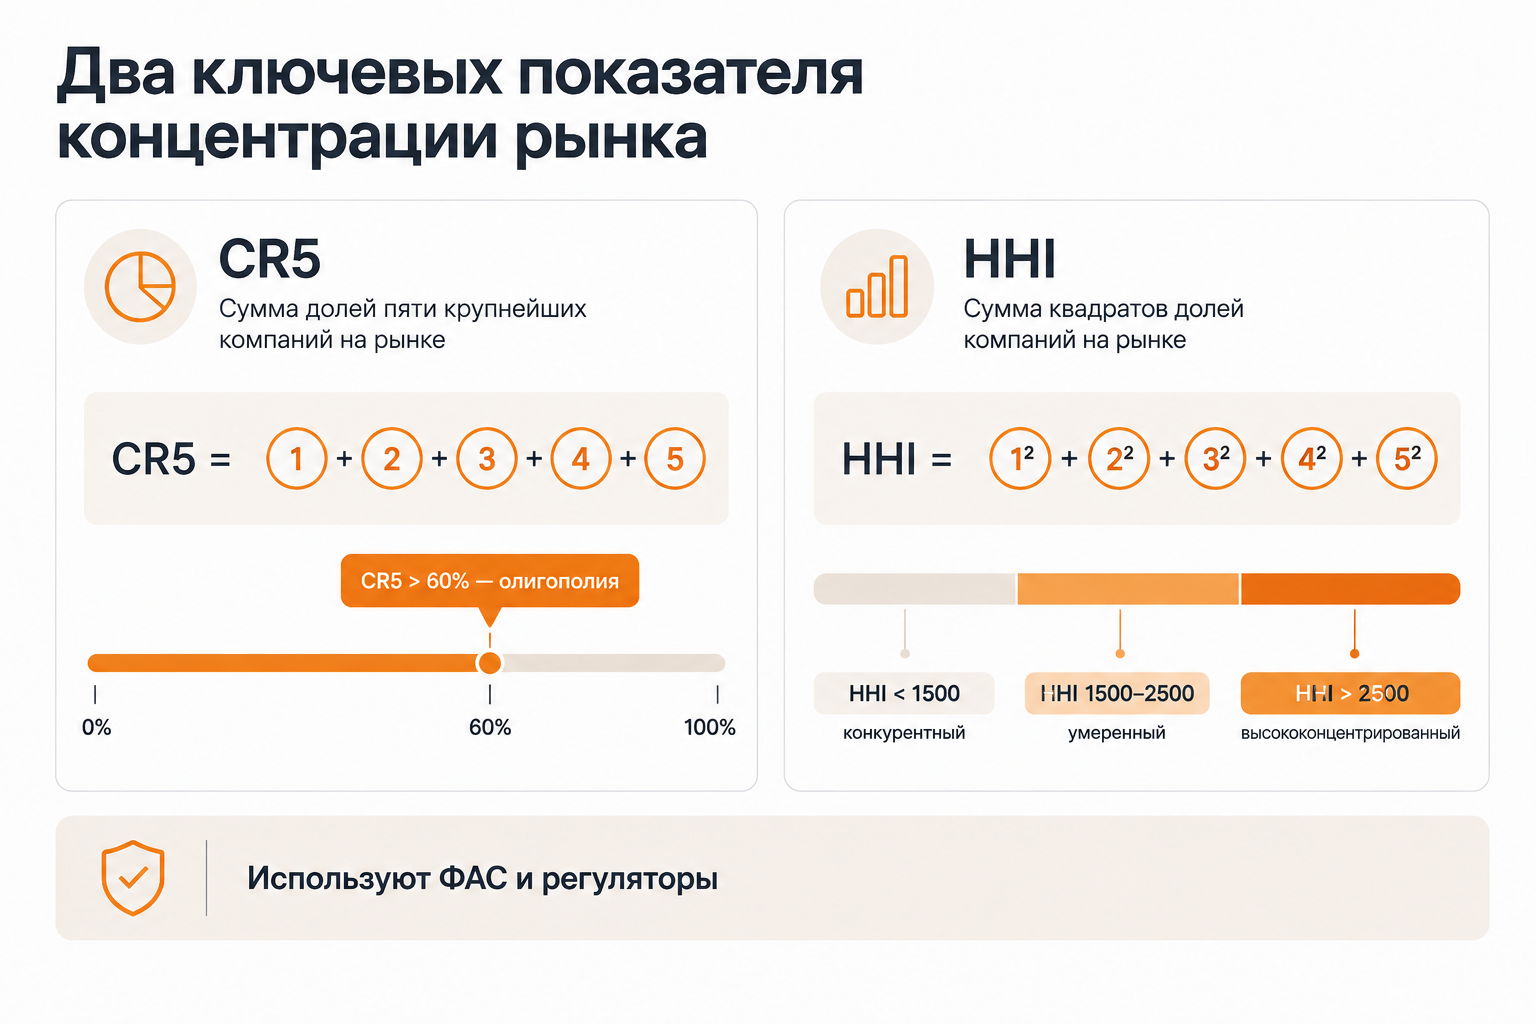
Индекс Херфиндаля–Хиршмана (HHI)рассчитывается как сумма квадратов рыночных долей всех фирм в отрасли. Максимальное значение — 10 000 (чистая монополия с долей 100%). Значение HHI ниже 1 500 соответствует конкурентному рынку, от 1 500 до 2 500 — умеренной концентрации, выше 2 500 — высококонцентрированному рынку. ФАС России и антимонопольные ведомства других стран используют HHI при оценке слияний и поглощений: сделка, существенно повышающая HHI на высококонцентрированном рынке, может быть заблокирована или одобрена с условиями.
Примеры олигополий в России и мире
Олигополия — наиболее распространённая структура в современных развитых экономиках. Ниже приведены верифицированные примеры по отраслям.
Россия
- Мобильная связь:МТС, «Мегафон», «Билайн» и Tele2 — «большая четвёрка», контролирующая практически весь российский рынок. Высокие барьеры входа обусловлены капиталоёмкостью инфраструктуры (строительство базовых станций) и необходимостью лицензий на частоты.
- Нефтегазовый сектор:«Роснефть», «Газпром», ЛУКОЙЛ и ряд других вертикально-интегрированных нефтяных компаний (ВИНК) контролируют добычу, переработку и сбыт на всех сегментах рынка. Структура отрасли имеет выраженный олигопольный характер.
- Банковский сектор:Сбербанк, ВТБ и Альфа-Банк занимают доминирующие позиции в розничном и корпоративном кредитовании. Сбербанк выступает ценовым лидером по депозитным ставкам.
- Розничная торговля:X5 Retail Group («Пятёрочка», «Перекрёсток»), «Магнит» и ряд других федеральных сетей концентрируют значительную долю продовольственного ритейла, особенно в крупных городах.
Мировые примеры
- Авиастроение:Boeing (США) и Airbus (ЕС) — классическая дуополия на рынке широкофюзеляжных коммерческих самолётов.
- Смартфоны:Apple и Samsung занимают доминирующие позиции в премиальном сегменте глобального рынка смартфонов.
- Авиаперевозки США:American Airlines, United Airlines, Delta и Southwest контролируют большую часть внутреннего рынка авиаперевозок.
- Цифровые платформы:Поисковые рынки (Google глобально, Яндекс в России), маркетплейсы и социальные сети демонстрируют признаки цифровой олигополии — высокие сетевые эффекты создают барьеры входа, сопоставимые с капиталоёмкостью традиционных отраслей.
Плюсы и минусы олигополии для потребителей и экономики
Олигополия — неоднозначная структура: она сочетает черты, выгодные потребителям, с рисками, характерными для монополии. Сбалансированная оценка важна для понимания того, почему государство регулирует, но не запрещает олигополистические рынки.
| Аспект | Плюсы | Минусы |
|---|---|---|
| Цены | Относительная стабильность цен; ценовые войны редки | Цены выше, чем при совершенной конкуренции; риск сговора |
| Инновации | Крупные игроки инвестируют в R&D (Apple, Samsung, операторы 5G) | Инновации могут замедляться при отсутствии конкурентного давления |
| Качество | Неценовая конкуренция стимулирует улучшение сервиса и продукта | Без угрозы входа новых игроков стимул к улучшению ослабевает |
| Выбор | Дифференцированные олигополии предлагают разнообразие продуктов | Ограниченное число поставщиков сужает реальный выбор |
| Эффективность | Эффект масштаба снижает средние издержки производства | Часть выгод от масштаба не передаётся потребителям |
Государственное регулирование олигополии в России
В российском законодательстве отсутствует чёткое юридическое определение олигополии — этот термин не закреплён ни в одном нормативном акте. Тем не менее антимонопольное регулирование охватывает ключевые риски олигополистических рынков через смежные понятия и нормы.
Основной документ —Федеральный закон № 135-ФЗ «О защите конкуренции»от 26 июля 2006 года. Регулятором выступаетФАС России(Федеральная антимонопольная служба). Закон оперирует понятием «доминирующее положение»: в общем случае оно признаётся за хозяйствующим субъектом с долей рынка свыше 35%, хотя конкретные пороги варьируются в зависимости от отрасли и числа участников.
Статья 11 ФЗ-135запрещает картельные соглашения между конкурентами, если они приводят или могут привести к установлению или поддержанию цен, разделу рынка, ограничению объёмов производства или устранению конкурентов. Санкции за участие в картеле существенны: оборотный штраф может составлять от 1 до 15% от выручки компании на рынке, где было допущено нарушение. Помимо административной, предусмотрена уголовная ответственность для физических лиц.
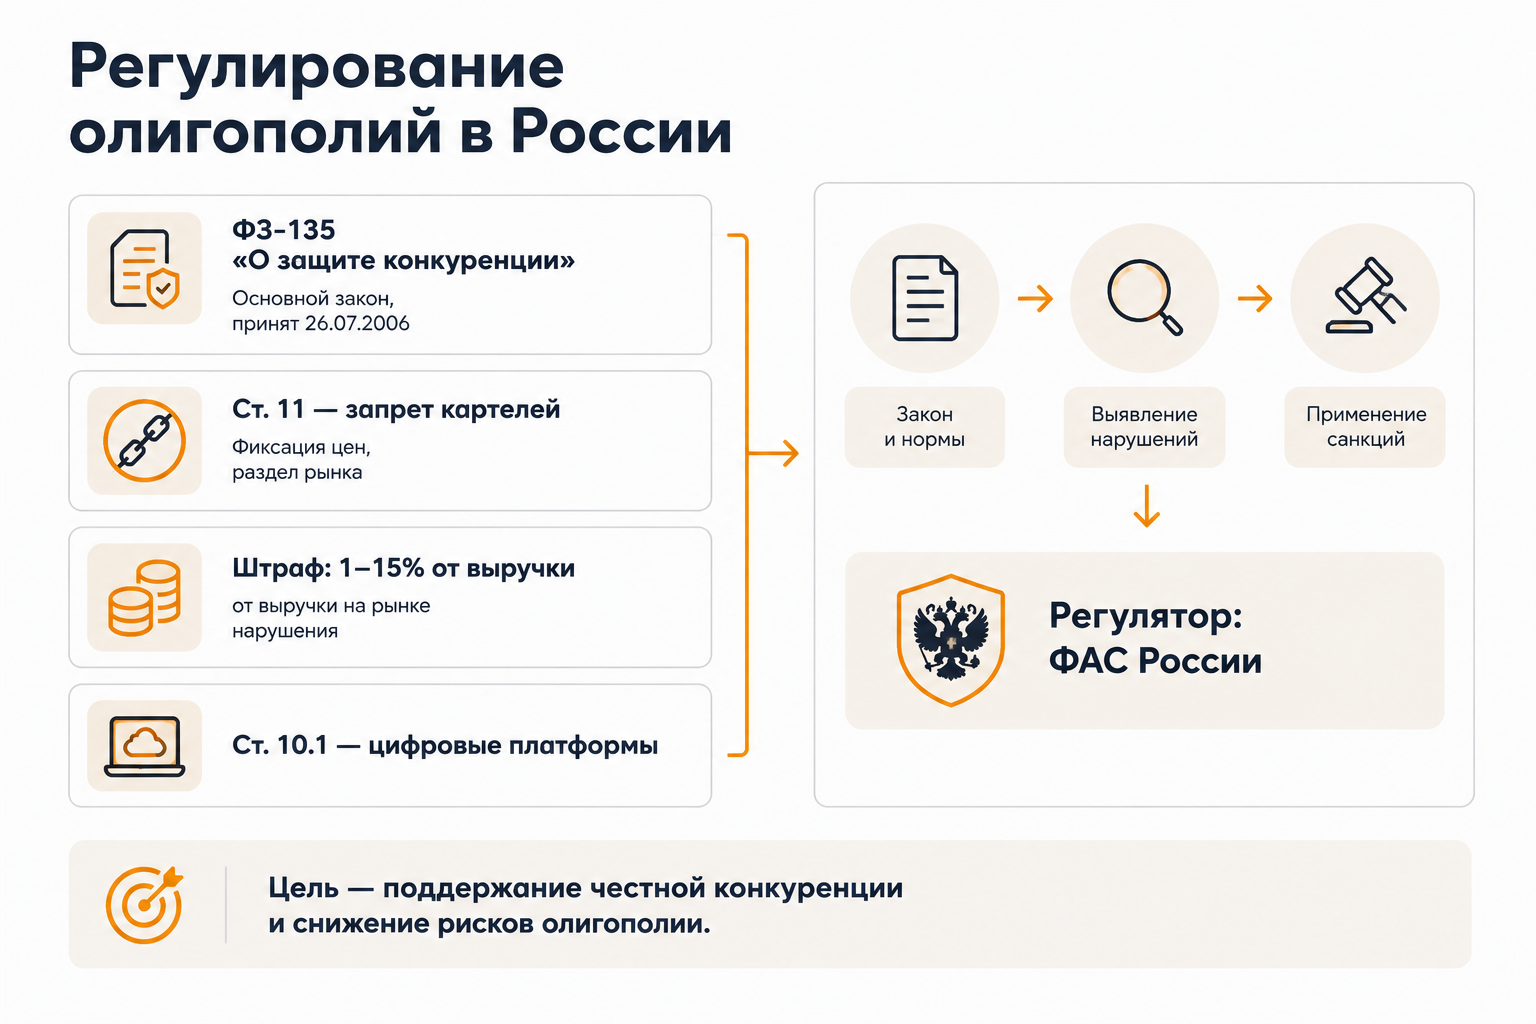
В 2022 году в ФЗ-135 была введена статья 10.1, устанавливающая запрет на монополистическую деятельность хозяйствующего субъекта, владеющего цифровой платформой. Это прямой ответ на формирование цифровых олигополий — рынков, где сетевые эффекты и контроль над данными создают барьеры входа, сопоставимые с традиционными капитальными барьерами.
Олигополия и бизнес-стратегия: как действовать на концентрированном рынке
Понимание олигополистической структуры рынка напрямую влияет на стратегические решения — как для действующих игроков, так и для компаний, рассматривающих вход в отрасль.
Если вы уже работаете на олигополистическом рынке
Ценовая конкуренция в олигополии разрушительна для всех участников: снижение цены одним игроком немедленно копируется остальными, и в итоге маржа падает у всех, а объёмы продаж перераспределяются незначительно. Устойчивое конкурентное преимущество строится через неценовую конкуренцию — инвестиции в качество продукта, клиентский сервис, технологические инновации и силу бренда. Именно поэтому операторы мобильной связи конкурируют скоростью сети 5G и экосистемными сервисами, а не только тарифами.
Для маркетолога ключевой инструмент анализа — расчёт коэффициента концентрации CR4 или CR5 и индекса HHI по своей отрасли. Если HHI превышает 2 500, рынок высококонцентрирован, и стратегия должна учитывать высокую вероятность ответных действий конкурентов на любое значимое изменение цены или продукта.
Если вы рассматриваете вход на олигополистический рынок
Высокие барьеры входа — определяющая характеристика олигополии. Перед принятием решения о выходе на такой рынок необходимо оценить несколько факторов: объём капитальных вложений, необходимых для достижения конкурентоспособного масштаба; наличие лицензионных или регуляторных ограничений; вероятность и форму ответных действий действующих игроков (ценовая война, демпинг, агрессивное расширение мощностей). Успешный вход, как правило, возможен через нишевую дифференциацию — предложение, которое действующие игроки не покрывают или покрывают недостаточно хорошо.
Анализ олигополистической конкурентной среды для SEO и цифрового маркетинга строится по той же логике: оцените концентрацию видимости в поиске (аналог CR по органическому трафику), определите, какие ниши и запросы не охвачены лидерами, и сфокусируйте контентную стратегию на этих пробелах — вместо прямой конкуренции с доминирующими игроками по высокочастотным запросам.