Публикация 13 ноября 2026
Обновление 27 октября 2026
NPV (чистая приведённая стоимость, в русскоязычной практике также ЧПС, ЧДД или ЧТС) — это сумма будущих денежных потоков проекта, приведённых к сегодняшнему моменту ставкой дисконтирования, за вычетом первоначальных вложений. Формула выглядит так: NPV = −I0 + CF1/(1+r) + CF2/(1+r)² + … + CFn/(1+r)ⁿ. Если результат больше нуля, проект приносит доходность выше требуемой, при нуле находится на границе безразличия, а ниже нуля уступает альтернативному вложению с сопоставимым риском. В 2026 году этот показатель нужен не только финансистам: владельцам бизнеса и маркетологам он помогает решить, стоит ли вкладываться в оборудование, рекламную кампанию, контент или долгосрочное SEO, отдача от которых растянута во времени. Чтобы заранее оценить окупаемость вложений в контент, можно подключитьуслуги контент-маркетингаи заложить в расчёт прогнозируемую отдачу.
Ключевые выводы
- NPV показывает не прибыль, а стоимость, которую проект создаёт сверх требуемой доходности: все потоки пересчитаны в сегодняшние деньги.
- Правило решения простое: NPV больше нуля — проект эффективен, меньше нуля — его лучше отклонить или пересмотреть условия.
- Главный источник ошибок — не формула, а ставка дисконтирования и прогноз денежных потоков: оба параметра задаются оценочно.
- Функция ЧПС в Excel не учитывает вложение нулевого периода, поэтому его добавляют к результату вручную.
- Одного NPV недостаточно: его проверяют анализом чувствительности и сопоставляют с IRR, сроком окупаемости и индексом рентабельности.
Что такое NPV и как читать результат
NPV отвечает на один вопрос: сколько сегодня стоит поток денег, который проект принесёт в будущем, если вычесть из него вложения и учесть, что рубль сегодня ценнее рубля через год. Причина в альтернативной доходности: деньги можно положить на депозит, вложить в другой проект или направить на погашение кредита, поэтому будущие поступления дисконтируются. Чем выше ставка и чем дальше по времени поток, тем меньше его вклад в итоговую сумму.
Правило интерпретации одинаково в зарубежных источниках и в российской методологии. В Методических рекомендациях по оценке эффективности инвестиционных проектов (вторая редакция, ВК 477 от 21.06.1999) для признания проекта эффективным требуется положительный ЧДД, а при сравнении альтернатив предпочтение отдаётся проекту с большим ЧДД при выполнении этого условия. Таблица ниже сводит три случая.
| Значение NPV | Что означает | Практическое решение |
|---|---|---|
| NPV > 0 | Вложение окупается и приносит дополнительную стоимость сверх требуемой доходности | Проект приемлем; при выборе из нескольких предпочтителен тот, у которого NPV выше |
| NPV = 0 | Доходность ровно на уровне требуемой ставки дисконтирования | Граница безразличия: решают риски, стратегия и нефинансовые факторы |
| NPV < 0 | Проект уступает альтернативе с сопоставимым риском | Отклонить, пересмотреть затраты, сроки или прогноз потоков |
Абсолютное значение NPV нужно читать с учётом масштаба проекта. Результат в 100 тысяч рублей при вложениях в 500 тысяч — сильный сигнал, а те же 100 тысяч при вложениях в 50 миллионов рублей находятся в пределах погрешности прогноза. Поэтому для проектов разного размера NPV дополняют индексом рентабельности (PI) и анализом чувствительности.
NPV отличается от бухгалтерской прибыли и от ROI. Прибыль не учитывает временную стоимость денег и момент фактических платежей, а ROI обычно показывает отношение результата к затратам без привязки к срокам. NPV работает с денежными потоками по периодам, поэтому лучше подходит для долгих проектов с отложенной отдачей.
Формула NPV и значение переменных
Классическая формула записывается как NPV = −I0 + Σ CFt / (1+r)ᵗ, где суммирование идёт по периодам от 1 до n. I0 (в источниках также IC или CF0) — первоначальные инвестиции, CFt — чистый денежный поток периода t, r — ставка дисконтирования за период, n — число периодов. Выражение 1/(1+r)ᵗ называют коэффициентом дисконтирования: он показывает, какую долю сегодняшнего рубля составляет рубль, полученный через t периодов.
Нулевым периодом считается момент старта проекта, когда основные вложения делаются сразу и не требуют дисконтирования. Если расходы растянуты, например оборудование покупают сейчас, а запуск оплачивают через полгода, каждый отток помещают в свой период и дисконтируют так же, как поступления. Отрицательные значения CFt в середине проекта допустимы: это могут быть дополнительные вложения, ремонт, пополнение оборотного капитала.
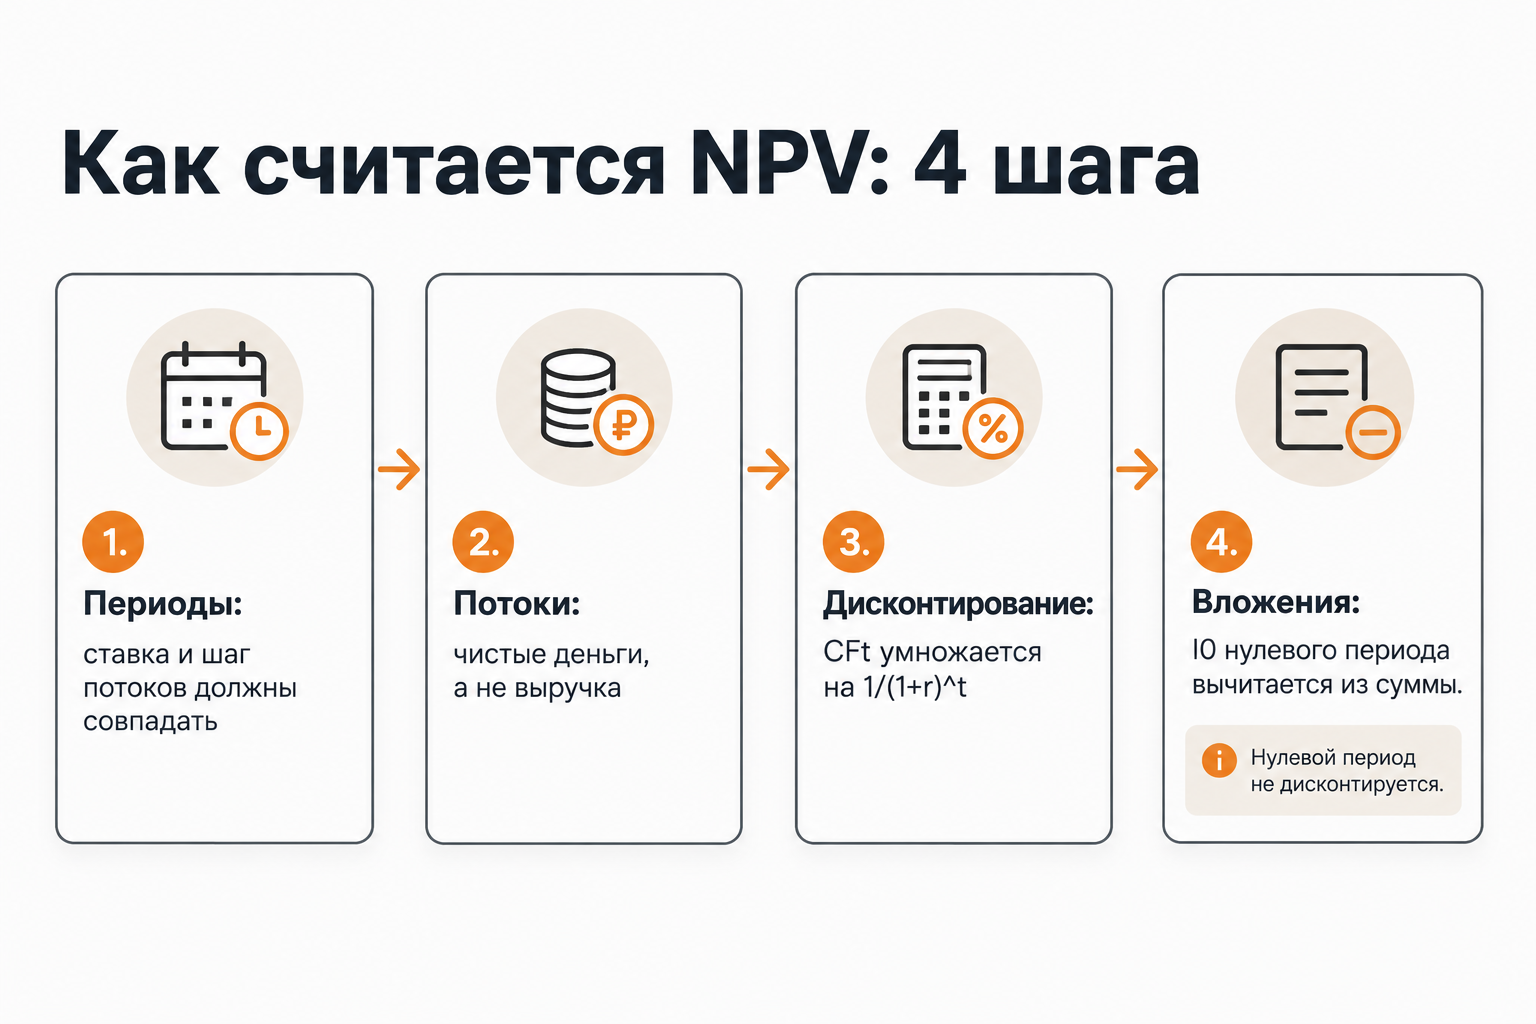
Чистый денежный поток — это не выручка. В него входят поступления за вычетом операционных затрат, налогов, изменения оборотного капитала и капитальных затрат. Амортизация сама по себе деньгами не является, но влияет на налог на прибыль, поэтому её учитывают при расчёте налогов, а не как отдельный отток. Как именно раскрывать эти статьи, зависит от методики, принятой в компании, и системы налогообложения.
Длина периода должна совпадать с периодом ставки. Если потоки годовые, ставка берётся годовая; если помесячные, ставку приводят к месячной, а не делят годовую на 12 без проверки. Смешение периодов — частая причина «странных» результатов, особенно в маркетинговых проектах, где платежи ежемесячные.
Пример расчёта NPV на три года
Ниже приведён условный пример, который иллюстрирует метод и не является данными реального проекта. Компания рассматривает вложение 1 000 000 ₽ в запуск нового направления. Прогноз чистых денежных потоков: 400 000 ₽ в первый год, 450 000 ₽ во второй и 500 000 ₽ в третий. Ставка дисконтирования — 12% годовых. Суммарно поступления составят 1 350 000 ₽, но их нужно пересчитать в сегодняшние деньги.
- Определите коэффициенты дисконтирования: для первого года 1/1,12 ≈ 0,8929, для второго 1/1,12² ≈ 0,7972, для третьего 1/1,12³ ≈ 0,7118.
- Умножьте каждый поток на свой коэффициент: 400 000 × 0,8929 ≈ 357 143 ₽; 450 000 × 0,7972 ≈ 358 737 ₽; 500 000 × 0,7118 ≈ 355 890 ₽.
- Сложите приведённые потоки: 357 143 + 358 737 + 355 890 ≈ 1 071 770 ₽.
- Вычтите первоначальные вложения: 1 071 770 − 1 000 000 ≈ 71 770 ₽. Это и есть NPV.
NPV примерно 71 770 ₽ больше нуля, значит при заданных допущениях проект перекрывает требуемую доходность 12%. Обратите внимание, что нескорректированная сумма потоков (1 350 000 ₽) даёт «прибыль» 350 000 ₽, а дисконтирование сокращает её почти в пять раз. Именно эта разница делает NPV более осторожным показателем, чем простое сложение поступлений.
Тот же проект при разных ставках даёт разный результат. Таблица показывает, как меняется NPV при изменении r (расчёт округлён до рубля).
| Ставка дисконтирования | NPV, ₽ | Вывод |
|---|---|---|
| 8% | ≈ 153 000 | Проект привлекателен |
| 12% | ≈ 71 800 | Проект приемлем |
| 16% | ≈ −400 | Практически граница безразличия |
| 20% | ≈ −64 800 | Проект неэффективен |
Ставка, при которой NPV обращается в ноль, и есть внутренняя норма доходности IRR. В нашем примере она чуть меньше 16%. Это означает, что при требуемой доходности выше этого значения проект перестаёт быть выгодным, и показывает запас прочности по ставке.
Как выбрать ставку дисконтирования
Ставка дисконтирования — главный источник ошибок в расчёте NPV, потому что она не берётся из таблицы, а оценивается. Она отражает требуемую доходность инвестора с учётом риска проекта. На практике используют несколько подходов: стоимость капитала компании (WACC), альтернативную доходность доступных вложений, либо доходность безрисковых инструментов плюс премия за риск конкретного проекта.
Ключевая ставка Банка России служит ориентиром стоимости денег в экономике, но не равна ставке дисконтирования конкретного проекта. Она влияет на стоимость кредитов и доходность депозитов, поэтому её используют как базу для безрисковой составляющей, однако рисковую надбавку за отрасль, масштаб, срок отдачи и неопределённость прогноза добавляют отдельно. Актуальное значение ключевой ставки следует брать на сайте Банка России на дату расчёта, а не из статей.
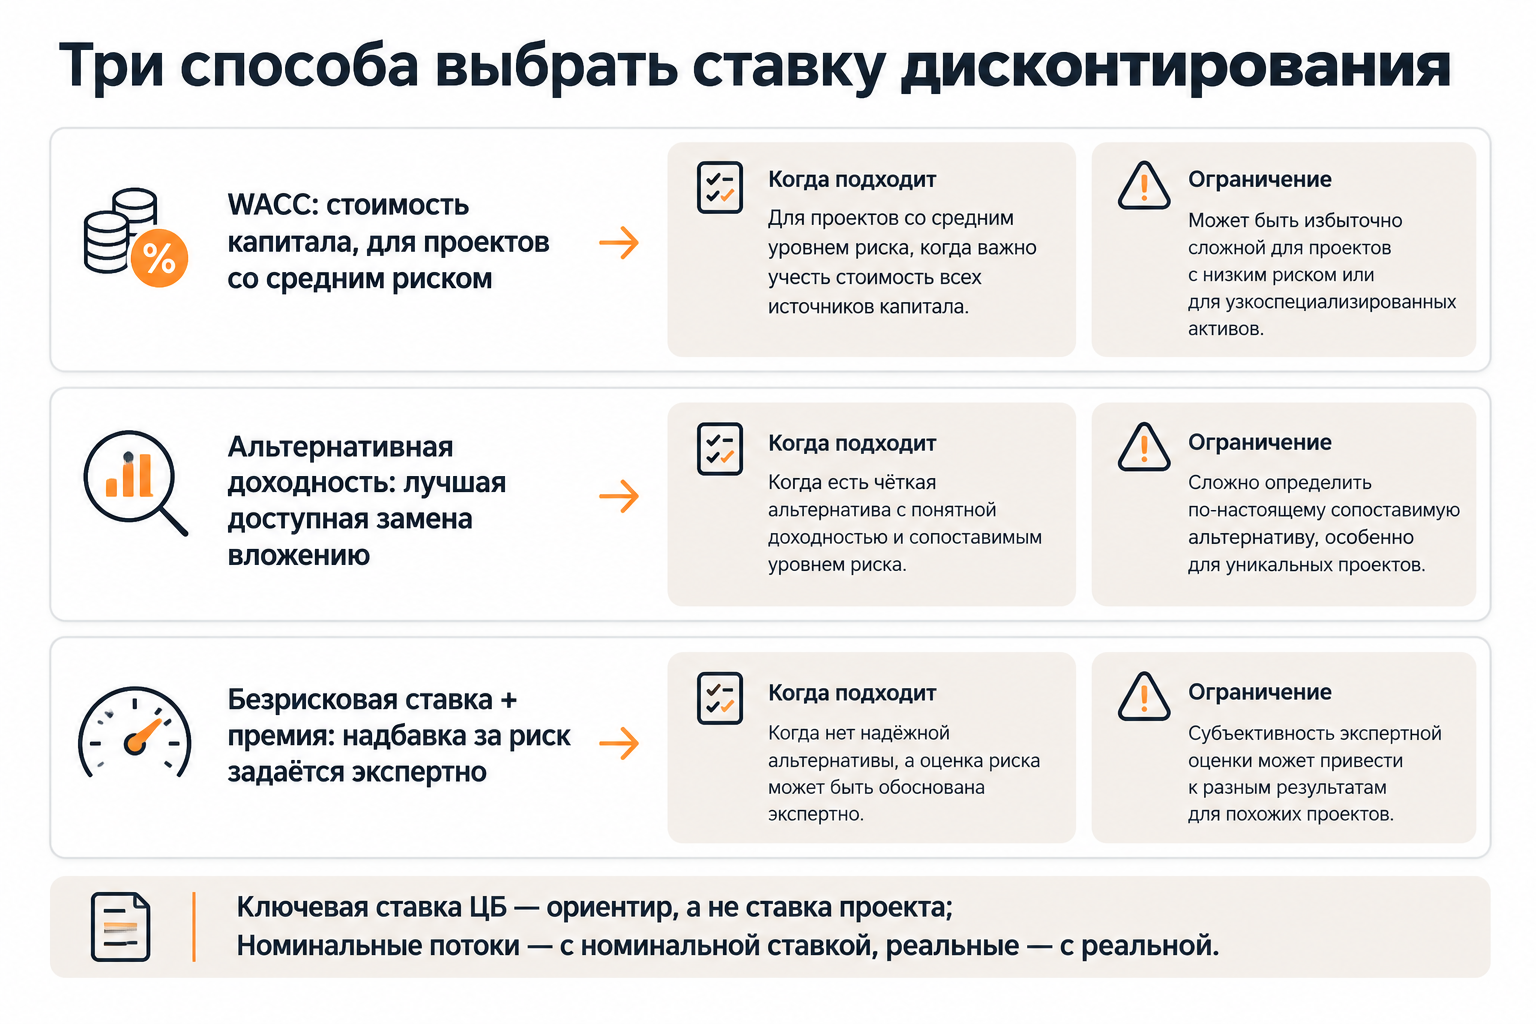
| Подход | Как формируется ставка | Когда подходит | Ограничение |
|---|---|---|---|
| WACC | Средневзвешенная стоимость собственного и заёмного капитала | Проекты со средним для компании уровнем риска | Нужны данные о структуре капитала и стоимости собственного капитала |
| Альтернативная доходность | Доходность лучшего доступного варианта вложения денег | Малый бизнес, решения собственника | Субъективна и зависит от выбранной альтернативы |
| Безрисковая ставка + премия | Доходность безрискового инструмента плюс надбавка за риск проекта | Нетипичные или более рискованные проекты | Размер премии определяется экспертно |
Инфляцию учитывают одним из двух согласованных способов. Либо номинальные денежные потоки (в «будущих» рублях) дисконтируют номинальной ставкой, либо реальные потоки (в рублях сегодняшней покупательной способности) дисконтируют реальной ставкой. Смешение, когда потоки прогнозируются в текущих ценах, а ставка берётся с учётом инфляции, занижает NPV и может привести к отказу от выгодного проекта.
Практический вывод: фиксируйте выбранную ставку и её обоснование в расчёте и всегда показывайте результат при нескольких значениях r. Если решение меняется при небольшом изменении ставки, проект находится вблизи границы эффективности, и к прогнозу потоков нужно присмотреться внимательнее.
NPV в Excel и Google Таблицах
Функция ЧПС в Excel (в английской версии NPV) и функция NPV в Google Таблицах принимают ставку и диапазон потоков. Синтаксис: ЧПС(ставка; значение1; значение2; …). Для примера из предыдущего раздела, если вложение −1 000 000 записано в ячейке B2, а потоки трёх лет — в B3:B5, формула имеет вид =ЧПС(12%; B3:B5) + B2.
Функция ЧПС в Excel дисконтирует все значения диапазона начиная с первого периода, поэтому начальные вложения нужно прибавлять отдельно. Если включить нулевой период внутрь диапазона, он будет продисконтирован как поток конца первого периода, и NPV окажется заниженным. Это самая распространённая причина запросов вида «почему ЧПС в Excel считает неправильно».
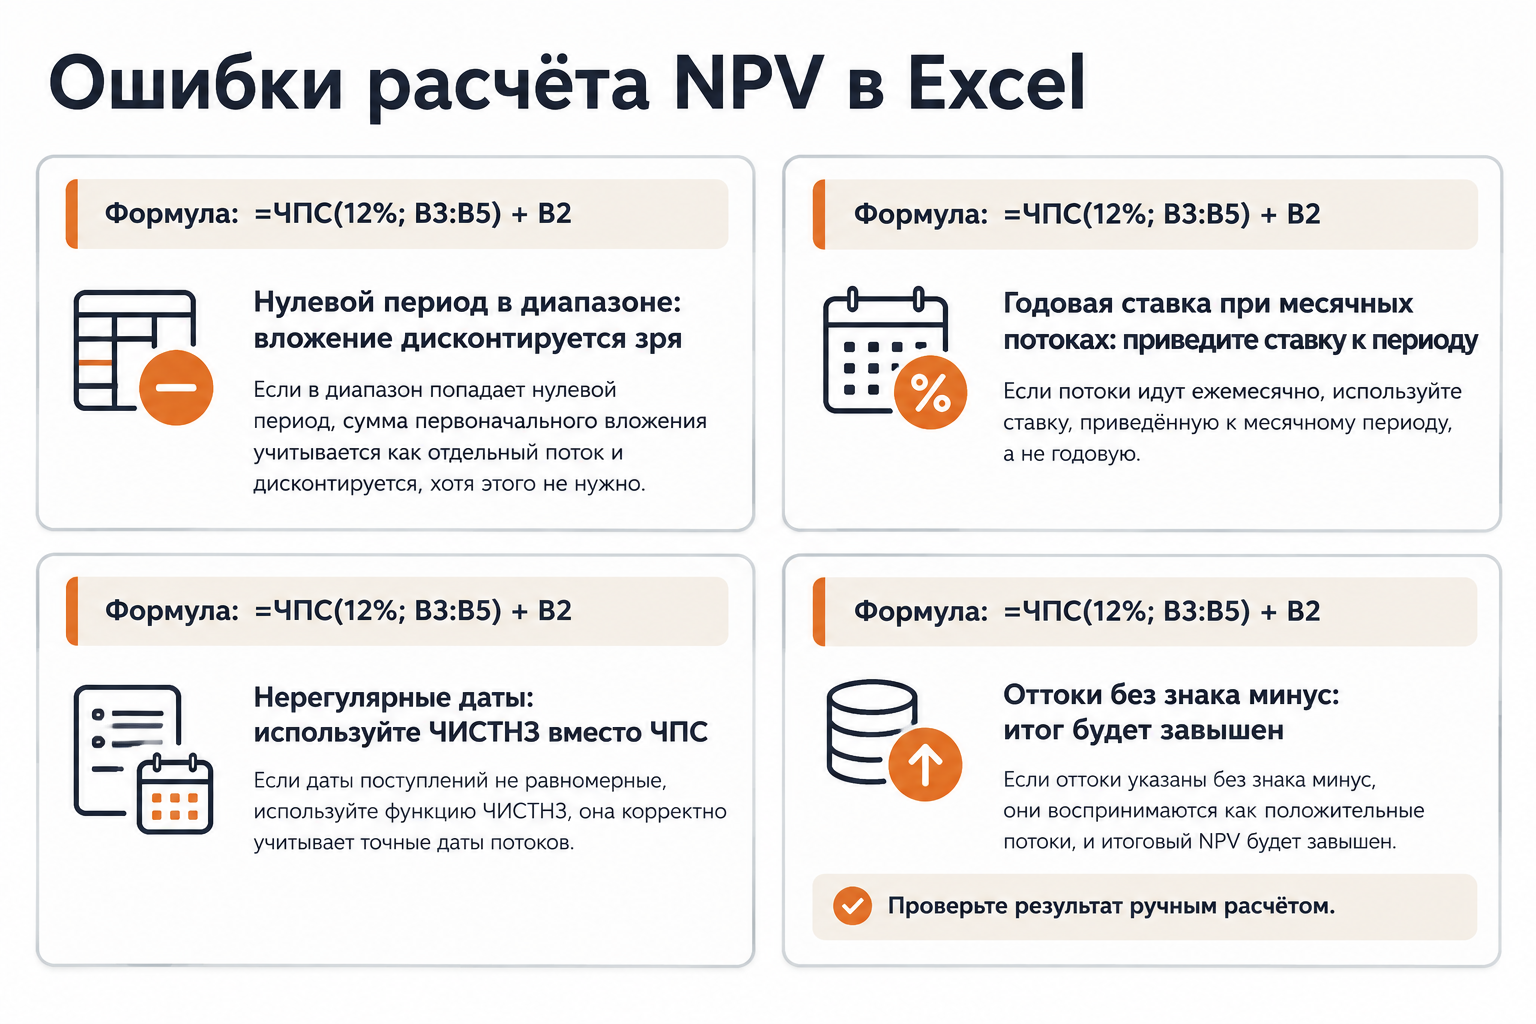
Функция предполагает, что потоки равномерно распределены во времени и поступают в конце периодов. Если даты платежей нерегулярны, в Excel используют функцию ЧИСТНЗ (XNPV), которая принимает набор значений и соответствующих дат. Для проверки расчёта надёжнее всего сделать вручную небольшую таблицу с коэффициентами дисконтирования и сравнить итог с результатом функции.
| Симптом | Вероятная причина | Что проверить | Решение |
|---|---|---|---|
| NPV занижен на размер вложения/(1+r) | Нулевой период включён в диапазон ЧПС | Диапазон в формуле | Вынести вложение за скобки: =ЧПС(r; потоки) + I0 |
| Результат не совпадает с ручным расчётом | Ставка и период не согласованы (годовая ставка при месячных потоках) | Ставка и шаг периода | Привести ставку к периоду потоков |
| Неверный итог при нерегулярных платежах | ЧПС предполагает равные интервалы | Даты платежей | Использовать ЧИСТНЗ с датами |
| Ошибка или ноль | Текстовые значения, пустые ячейки или неверный знак потоков | Формат ячеек, знаки оттоков и притоков | Привести данные к числовому формату, оттоки сделать отрицательными |
Онлайн-калькуляторы удобны для быстрой оценки, но не показывают допущения. Для решения о бюджете лучше иметь собственную таблицу, где видны каждый поток, ставка и сценарии, а результат можно воспроизвести и объяснить руководителю или инвестору.
NPV, IRR, срок окупаемости и PI: сравнение методов
Ни один показатель не заменяет остальные, поэтому решение принимают по набору метрик. Таблица сопоставляет основные методы оценки инвестиций и показывает, что каждый из них отвечает на свой вопрос.
| Показатель | Что показывает | Сильная сторона | Ограничение |
|---|---|---|---|
| NPV (ЧДД, ЧПС) | Абсолютная стоимость, созданная проектом сверх требуемой доходности | Учитывает время и масштаб; удобно сравнивать взаимоисключающие проекты | Зависит от ставки и прогноза потоков |
| IRR (ВНД, ВСД) | Ставка, при которой NPV равен нулю | Наглядна как запас по требуемой доходности | При смене знака потоков может быть несколько значений; не учитывает масштаб |
| PP (простой срок окупаемости) | Время возврата вложений без дисконтирования | Простота, оценка ликвидности | Игнорирует временную стоимость денег и поступления после окупаемости |
| DPP (дисконтированный срок окупаемости) | Время возврата вложений с дисконтированием | Учитывает ставку | Не показывает доходность после срока окупаемости |
| PI (индекс рентабельности) | Отношение приведённых поступлений к вложениям | Полезен при ограниченном бюджете | Не отражает абсолютный эффект |
| MIRR (МВСД) | Доходность с отдельной ставкой реинвестирования и финансирования | Устраняет проблему множественных IRR | Требует дополнительных допущений |
Выводы NPV и IRR расходятся, когда сравниваются взаимоисключающие проекты разного масштаба или с разным графиком потоков. Проект А может иметь IRR выше, но меньшую абсолютную прибыль, а проект Б — более низкую IRR при большем NPV. Если капитал не ограничен, для взаимоисключающих проектов, как правило, выбирают вариант с большим NPV, потому что он увеличивает богатство владельцев на большую сумму.
При ограниченном бюджете ранжируют проекты по индексу рентабельности PI и набирают портфель, пока бюджет не исчерпан. Срок окупаемости полезен как дополнительное ограничение по ликвидности: даже проект с высоким NPV может быть неприемлем, если вложения возвращаются слишком долго для вашего денежного запаса.
NPV для SEO, контента и рекламных проектов
NPV подходит для оценки инвестиций в SEO и контент, потому что эти вложения создают отложенные денежные потоки: расходы идут сразу и ежемесячно, а отдача появляется позже и зависит от многих факторов. Агентский ретейнер, работа копирайтеров, разработка страниц и технические доработки образуют оттоки, а прибыль от органических заказов и лидов — притоки. Поисковые системы официально не гарантируют результата в определённые сроки, поэтому прогноз всегда нужно строить в нескольких сценариях.
Главная ошибка в маркетинговом NPV — подставлять в CFt выручку вместо денежного потока. Для расчёта нужна маржинальная прибыль от привлечённых заказов за вычетом переменных затрат, налогов и стоимости обработки лидов. Если у клиента повторные покупки, в прогноз закладывают LTV, но по денежному потоку и с дисконтированием, а не как «пожизненную выручку».
- Определите все оттоки по периодам: услуги агентства или специалистов, контент, разработка, инструменты, внутренние затраты на согласование.
- Оцените количество заказов или лидов из канала по периодам по данным Яндекс Метрики или Google Analytics 4 и Search Console или Яндекс Вебмастера, а для нового сайта — по консервативным допущениям.
- Умножьте заказы на среднюю маржу с учётом конверсии из лида в продажу и повторных покупок.
- Выберите ставку дисконтирования с учётом высокой неопределённости канала и посчитайте NPV в базовом, пессимистичном и оптимистичном сценариях.
- Найдите предельные значения параметров, при которых NPV равен нулю: например, минимальное число заказов в месяц, чтобы проект окупал вложения.
Такой подход не обещает конкретного результата, зато делает допущения прозрачными. Руководителю проще принять решение, когда виден порог, например необходимая конверсия или средняя маржа заказа, при котором вложение перестаёт быть убыточным, а не абстрактный «прогноз роста трафика». Для рекламных кампаний с коротким циклом дисконтирование влияет слабее, а для бренд-проектов и долгих SEO-программ оно становится заметным.
Для бессрочных проектов, таких как развитие сайта, в расчёт иногда добавляют терминальную стоимость: оценку потоков после прогнозного горизонта. Это существенно увеличивает долю неопределённости, поэтому лучше показывать NPV отдельно для явного прогнозного периода и отдельно с терминальной стоимостью.
Ограничения NPV и типичные ошибки
NPV наследует качество исходных данных: при неточном прогнозе потоков и произвольной ставке формула даёт аккуратное, но неверное число. Метод не учитывает гибкость проекта, то есть возможность остановить, расширить или отложить вложение при новых данных. Он также не отражает нефинансовые эффекты — репутацию, стратегическое позиционирование, накопление компетенций, если они не переведены в денежные потоки.
- Выручка вместо денежного потока.Не вычтены затраты, налоги, изменение оборотного капитала, и NPV получается завышенным.
- Несогласованные периоды и ставка.Годовая ставка применена к месячным потокам или наоборот.
- Номинальная ставка и реальные потоки.Инфляция учтена только в одной части расчёта.
- Ошибка в Excel.Нулевой период включён в диапазон функции ЧПС.
- Единственный сценарий.Нет пессимистичного варианта и порога безубыточности.
- Слепое доверие IRR.Игнорируется масштаб проекта и возможность нескольких значений IRR при смене знака потоков.
- Завышенный «хвост».Основная часть NPV приходится на терминальную стоимость, которую труднее всего проверить.
Для YMYL-тематики, к которой относятся финансовые решения, важна прозрачность допущений. Если вы публикуете расчёт NPV для клиента или в отчёте, указывайте дату расчёта, источник ставки, горизонт прогноза и условия, при которых вывод меняется. Информация носит справочный характер и не заменяет консультацию финансового специалиста по конкретному проекту.
Анализ чувствительности и сценарии
Анализ чувствительности показывает, насколько сильно NPV реагирует на изменение каждого параметра: ставки, объёма продаж, цены, маржи, затрат, задержки запуска. Самый простой способ — изменять один параметр при неизменных остальных и записывать результат. В Excel для этого достаточно скопировать расчёт и менять значения либо использовать таблицу данных.
Сценарный анализ объединяет несколько параметров в логичные варианты: базовый, пессимистичный и оптимистичный. Для маркетингового проекта пессимистичный сценарий может включать более поздний выход на плановые заказы и более низкую конверсию, а оптимистичный — ускоренную отдачу. Важно, чтобы сценарии строились на проверяемых допущениях, а не на желании получить нужный результат.
| Сценарий | Что меняем | Что смотрим |
|---|---|---|
| Базовый | Наиболее вероятные значения потоков и ставки | NPV, PI, дисконтированный срок окупаемости |
| Пессимистичный | Задержка отдачи, меньший объём, более высокая ставка | Остаётся ли NPV положительным и хватает ли денежного запаса |
| Оптимистичный | Ускорение роста, меньшие затраты | Насколько вырастает NPV относительно базового сценария |
| Порог безубыточности | Один параметр подбирается так, чтобы NPV = 0 | Предельное значение ставки, объёма или маржи |
Предельное значение параметра — самый полезный результат для разговора с руководством. Фраза «проект остаётся выгодным, пока средняя маржа заказа не ниже определённого уровня» понятнее и честнее, чем одно число NPV. В Excel предельные значения находят подбором параметра, а IRR — частный случай такого подбора по ставке.
С чего начать расчёт NPV для вашего проекта
Начинайте не с формулы, а со сбора данных и фиксации допущений: расчёт, построенный на неизвестных предположениях, нельзя ни проверить, ни обсудить. Практический порядок действий ниже подходит и для инвестиции в оборудование, и для SEO-проекта.
- Сформулируйте решение: что именно сравнивается — проект и отказ от него либо несколько взаимоисключающих вариантов.
- Задайте горизонт и длину периода (год, квартал, месяц) и придерживайтесь их во всём расчёте.
- Составьте денежные потоки по периодам: оттоки со знаком минус, притоки со знаком плюс, с учётом налогов и оборотного капитала.
- Выберите ставку дисконтирования, запишите, как вы её получили (WACC, альтернативная доходность или безрисковая ставка с премией), и согласуйте её с учётом инфляции.
- Посчитайте NPV в Excel или Google Таблицах, добавьте вложение нулевого периода и проверьте результат ручным расчётом хотя бы для одного сценария.
- Сделайте три сценария и найдите порог, при котором NPV равен нулю; сопоставьте результат с IRR, PI и сроком окупаемости.
- Зафиксируйте дату расчёта и источники данных, а через заданный срок сравните план с фактом и обновите прогноз.
Если после этих шагов NPV положителен в базовом и пессимистичном сценариях, решение вложиться выглядит обоснованным. Если он положителен только в оптимистичном, разумнее разбить проект на этапы с контрольными точками или вернуться к допущениям. Метод помогает принять решение осознанно, но не отменяет ответственности за качество исходных данных.