Публикация
Обновление 5 ноября 2026
Код транзакции — бытовое название номера, по которому конкретный платёж можно найти в учётной системе, и в 2026 году единого стандарта этого названия нет. За ним может стоять внутренний ID платежа в CMS, идентификатор в платёжной системе, RRN банка-эквайрера, идентификатор операции СБП или TXID в блокчейне. Поэтому первым делом нужно выяснить, кому вы сообщаете номер: банку, эквайреру, службе поддержки или бухгалтерии. Для возврата и розыска платежа почти всегда нужен не один код, а набор реквизитов, и ниже разобрано, какие именно.
Ключевые выводы
- Термин разговорный.В чеке, банковском приложении, кабинете эквайринга и админке магазина один и тот же платёж может называться по-разному: идентификатор операции, идентификатор платежа, уникальный номер платежа, ID транзакции.
- RRN и код авторизации — не одно и то же.RRN присваивает банк-эквайрер, код авторизации выдаёт банк-эмитент, и повторяющийся код авторизации не подходит как ключ поиска операции.
- Номер чека и номер фискального документа — не банковский код.Они относятся к кассовому учёту, а не к движению денег по карте или СБП.
- Для возврата нужен набор данных.Как правило, это RRN, сумма, дата, время, терминал, код авторизации и маска карты.
- В аналитике идентификатор тоже критичен.Если событие покупки в GA4 отправлено дважды с одним transaction_id, Google Аналитика соберёт только первое.
Что такое код транзакции простыми словами
Код транзакции — это номер или набор символов, по которому отдельная операция (списание, поступление, возврат) отыскивается в системах банка, платёжного сервиса или магазина. В банковских справочниках, например в материалах Райффайзена, указано, что транзакции присваивается числовой код для учёта списаний и поступлений. Сам термин не закреплён единым документом, поэтому его смысл зависит от того, в какой системе вы смотрите на платёж.
Названия в интерфейсах заметно различаются. Сбербанк Онлайн в чеке называет такой номер «идентификатор операции», а в других сервисах встречаются «идентификатор платежа» и «уникальный номер платежа». Когда вы просите клиента прислать «код транзакции», полезно сразу уточнить, из какого документа и под каким названием он должен его взять, иначе поддержка получит случайный номер вместо нужного.
Чтобы понять, откуда берутся разные коды, полезно представить жизненный цикл онлайн-платежа. Покупатель оформляет заказ в магазине, CMS создаёт номер заказа, платёжный шлюз создаёт платёж со своим идентификатором, банк-эмитент подтверждает списание, банк-эквайрер обрабатывает операцию, а магазин получает уведомление о статусе. Это упрощённая схема, и на практике, как правило, на каждом этапе появляется собственный идентификатор. Поэтому «один главный код» существует только внутри одной системы.
Практический вывод: код транзакции всегда нужно привязывать к системе, которая его выдала. Запись вида «номер 1234» бесполезна, а запись «ID платежа в ЮKassa» или «RRN из чека терминала» однозначна и позволяет коллеге или банку найти операцию без переспрашивания.
Чем отличаются идентификаторы платежа: сравнение
| Идентификатор | Кто присваивает | Формат | Где виден | Для чего нужен |
|---|---|---|---|---|
| RRN (Retrieval Reference Number) | Банк-эквайрер | 12 цифр или 12 символов, формат зависит от эквайрера | Чек и слип терминала, отчёт эквайринга | Поиск операции, возврат, спор с банком |
| Код авторизации | Банк-эмитент | Шесть цифр (поле 38 сообщения ISO 8583) | Слип, отчёт эквайринга | Дополнительный реквизит, ключом поиска не служит |
| ID платежа в платёжной системе | Платёжный шлюз | Зависит от провайдера; в ЮKassa это поле id | Личный кабинет, API, уведомления | Статус платежа, возврат через API, сверка |
| Идентификатор операции СБП | Банк или провайдер; у Монеты — идентификатор на стороне НСПК | Зависит от банка или провайдера | Приложение банка, кабинет провайдера | Поиск платежа по QR-коду или ссылке СБП |
| TXID | Блокчейн-сеть | Уникальный код операции в блокчейне | Блокчейн-эксплорер, кошелёк | Отслеживание криптоперевода |
| Номер заказа | Магазин или CMS | Своя нумерация магазина | Админка, письма клиенту | Связь платежа с покупкой |
| Фискальный документ (ФД) | Кассовая система | Уникальный идентификатор операции через кассу | Кассовый чек | Кассовый учёт, не банковская сверка |
Таблица показывает главное: коды различаются источником, форматом и назначением, поэтому подменять их друг другом нельзя. Ниже разобраны те идентификаторы, которые путают чаще всего.
RRN и код авторизации
RRN, или Retrieval Reference Number, генерирует банк-эквайрер при обработке платежа. Сбербизнес описывает его как 12-значный код, а другие справочники пишут о 12 символах, которые эквайрер присваивает операции и передаёт в поле 37 сообщения ISO 8583. Из-за этого расхождения безопаснее считать, что RRN состоит из 12 знаков, а конкретный формат уточнять в документации своего эквайринга.
Код авторизации — шестизначное значение из поля 38, которое выдаёт банк-эмитент, подтверждая согласие на списание. Это значение повторяется у разных операций, поэтому искать платёж по нему одному бессмысленно. Он нужен как дополнительный реквизит рядом с RRN, суммой и датой, но не вместо них.
ID платёжной системы и идентификатор СБП
Идентификатор платежа в платёжной системе создаёт шлюз в момент создания платежа, и именно по нему обычно работают API, уведомления и возвраты. В ЮKassa это поле id, а статусы платежа описаны в официальной документации: pending, succeeded и canceled. Если магазин работает через шлюз, этот идентификатор чаще всего и подразумевается под «номером транзакции» в техническом общении.
Платёж по СБП имеет собственные идентификаторы. Провайдеры хранят их отдельным полем: у Монеты, например, это идентификатор операции на стороне АО «НСПК», а в банковских API встречаются два номера — operationId в системе банка и sourceId в системе клиента. Есть ли у платежа по QR-коду СБП привычный RRN и как он называется, нужно проверять по документации банка и провайдера, а не предполагать по аналогии с картами.
Чек, фискальный документ и номер заказа
Кассовые реквизиты часто путают с банковским кодом транзакции. Фискальный документ — уникальный идентификатор операции, проведённой через кассу, а номер чека — порядковый номер расчёта за смену, и он обнуляется после закрытия смены. Ни тот ни другой банку для розыска платежа не подходят, и наоборот: RRN не заменяет номер ФД в налоговом учёте.
Номер заказа в CMS — это внутренняя нумерация магазина, которая живёт отдельно от платёжных идентификаторов. Его удобно показывать покупателю, но банк его не знает. Чтобы платёж можно было быстро связать с заказом, номер заказа стоит передавать в платёжную систему как дополнительный параметр, если такая возможность есть у вашего провайдера.
Где найти код транзакции
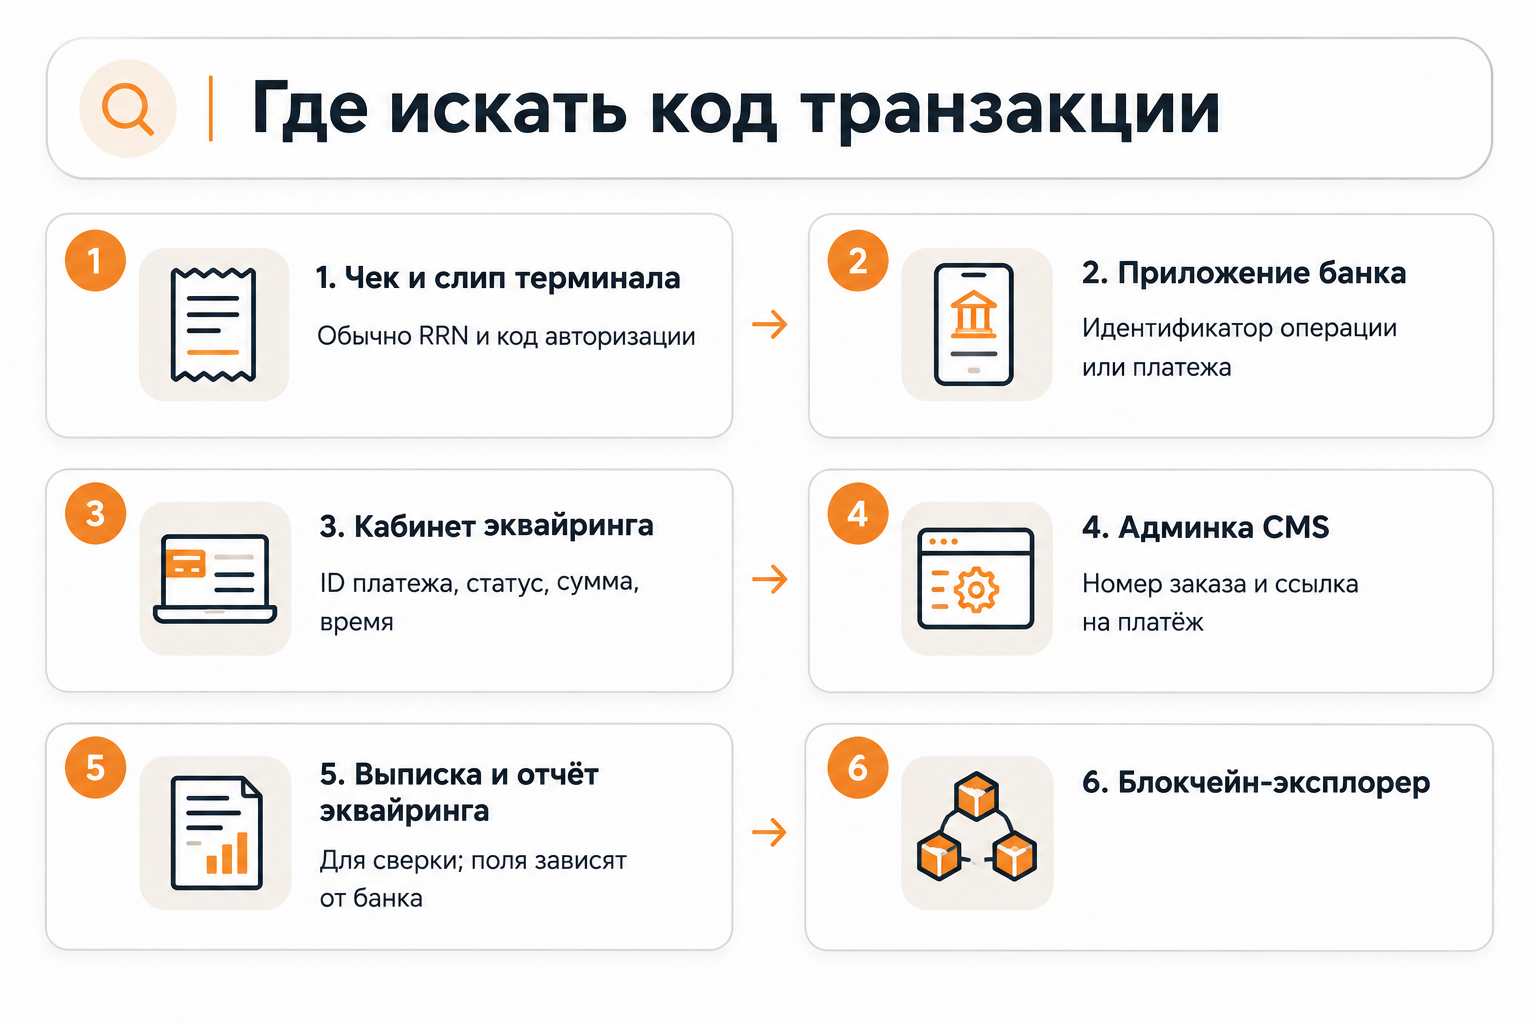
Код транзакции находится в том канале, который соответствует вашей роли в платеже: покупатель смотрит чек и приложение банка, магазин — личный кабинет эквайринга и админку, бухгалтер — выписку и реестр. Ниже порядок поиска по каналам с указанием, какой именно номер вы там найдёте.
- Чек и слип терминала.Здесь обычно указаны RRN и код авторизации. Это самый надёжный источник для оплат картой на терминале.
- Приложение банка.В детализации операции может быть идентификатор операции или идентификатор платежа. Название зависит от банка, поэтому ориентируйтесь на подпись поля.
- Личный кабинет эквайринга или платёжной системы.В карточке платежа видны ID платежа, статус, сумма и время, а во многих кабинетах доступен реестр для выгрузки.
- Админка CMS.Номер заказа и, как правило, ссылка на платёж в шлюзе. Если плагин оплаты сохраняет ID платежа в заметках к заказу, его стоит искать там.
- Выписка по счёту и отчёт эквайринга.Подходят бухгалтеру для сверки, но набор полей зависит от банка.
- Блокчейн-эксплорер.Для криптоплатежей TXID виден в кошельке и в эксплорере соответствующей сети.
Если чек утерян, начните с истории операций в банковском приложении: там обычно доступна детализация конкретного платежа. Если платёж принимал магазин, попросите его найти операцию по сумме, дате и времени в кабинете эквайринга. Результат поиска стоит сохранить в виде скриншота или выгрузки, пока данные доступны.
Практический вывод для магазина: заранее решите, какой идентификатор вы считаете основным, и фиксируйте его в карточке заказа. Тогда сотрудник поддержки не будет искать платёж в трёх кабинетах, а клиент получит ответ быстрее.
Какие реквизиты подготовить для возврата или спорного платежа
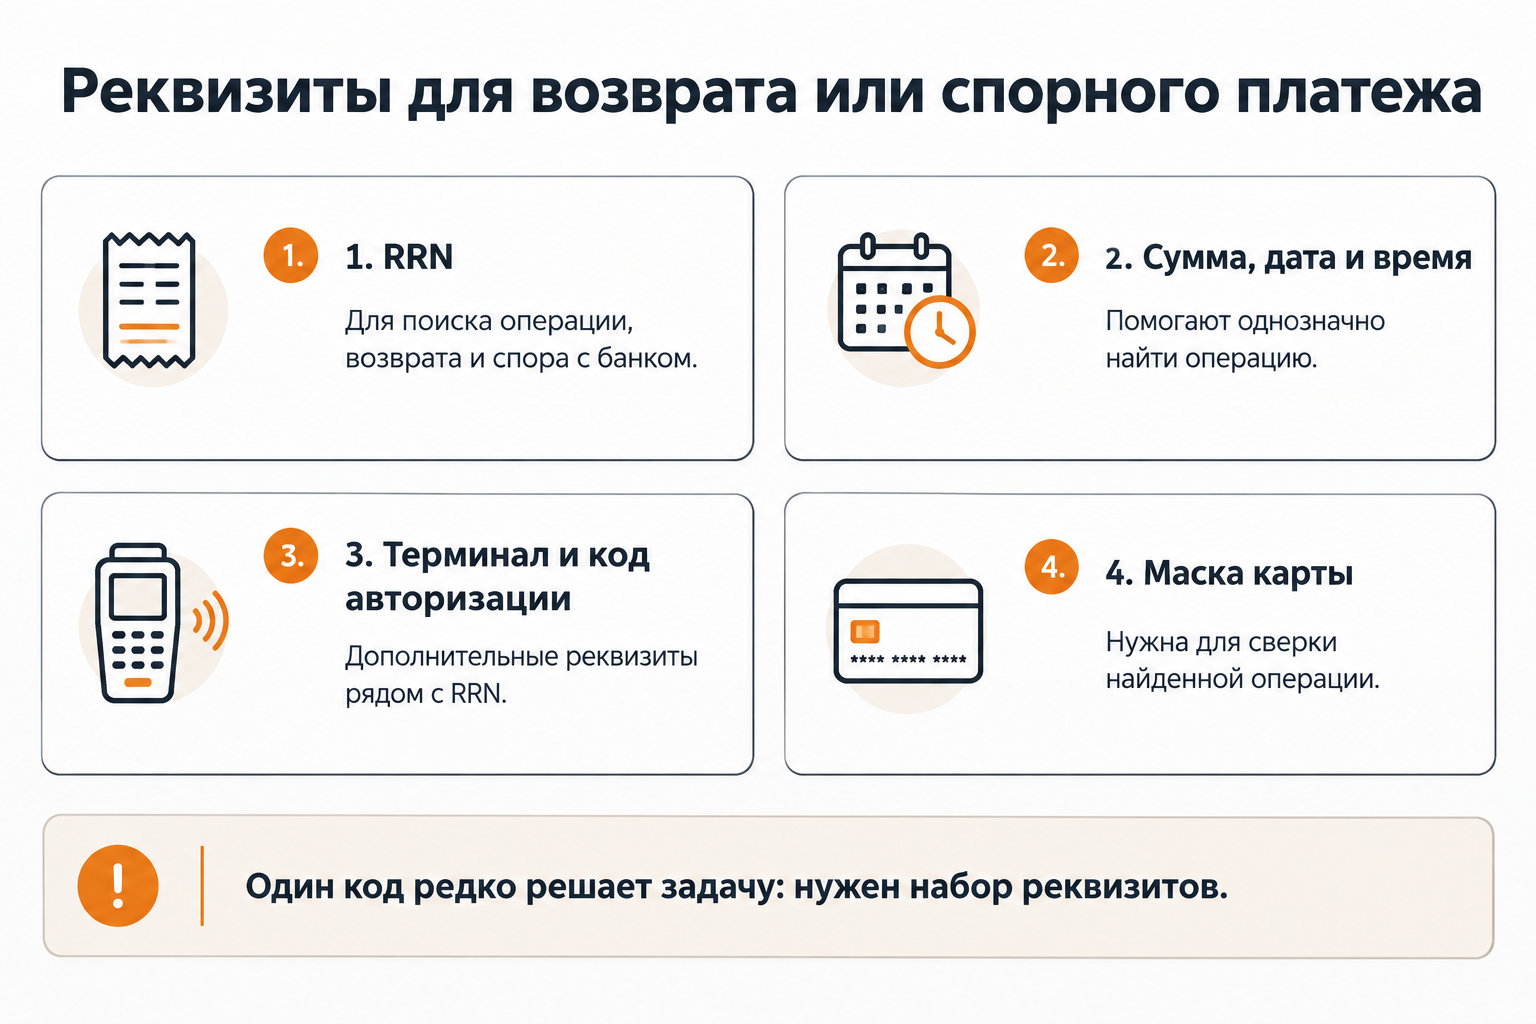
Для возврата или розыска платежа банку или провайдеру, как правило, нужны RRN, сумма, дата, время, терминал, код авторизации и маска карты. Один код транзакции редко решает задачу: набор реквизитов позволяет однозначно найти операцию, даже если один из номеров указан с ошибкой. Конкретный перечень зависит от эквайрера, поэтому стоит свериться с его инструкцией.
Порядок действий при возврате можно описать так:
- Определите способ оплаты.Карта на терминале, карта на сайте, СБП или криптовалюта. Результат: вы знаете, в какой системе искать операцию.
- Найдите идентификатор в системе оплаты.Для сайта это ID платежа в кабинете шлюза, для терминала — RRN из чека. Результат: операция найдена в одном источнике.
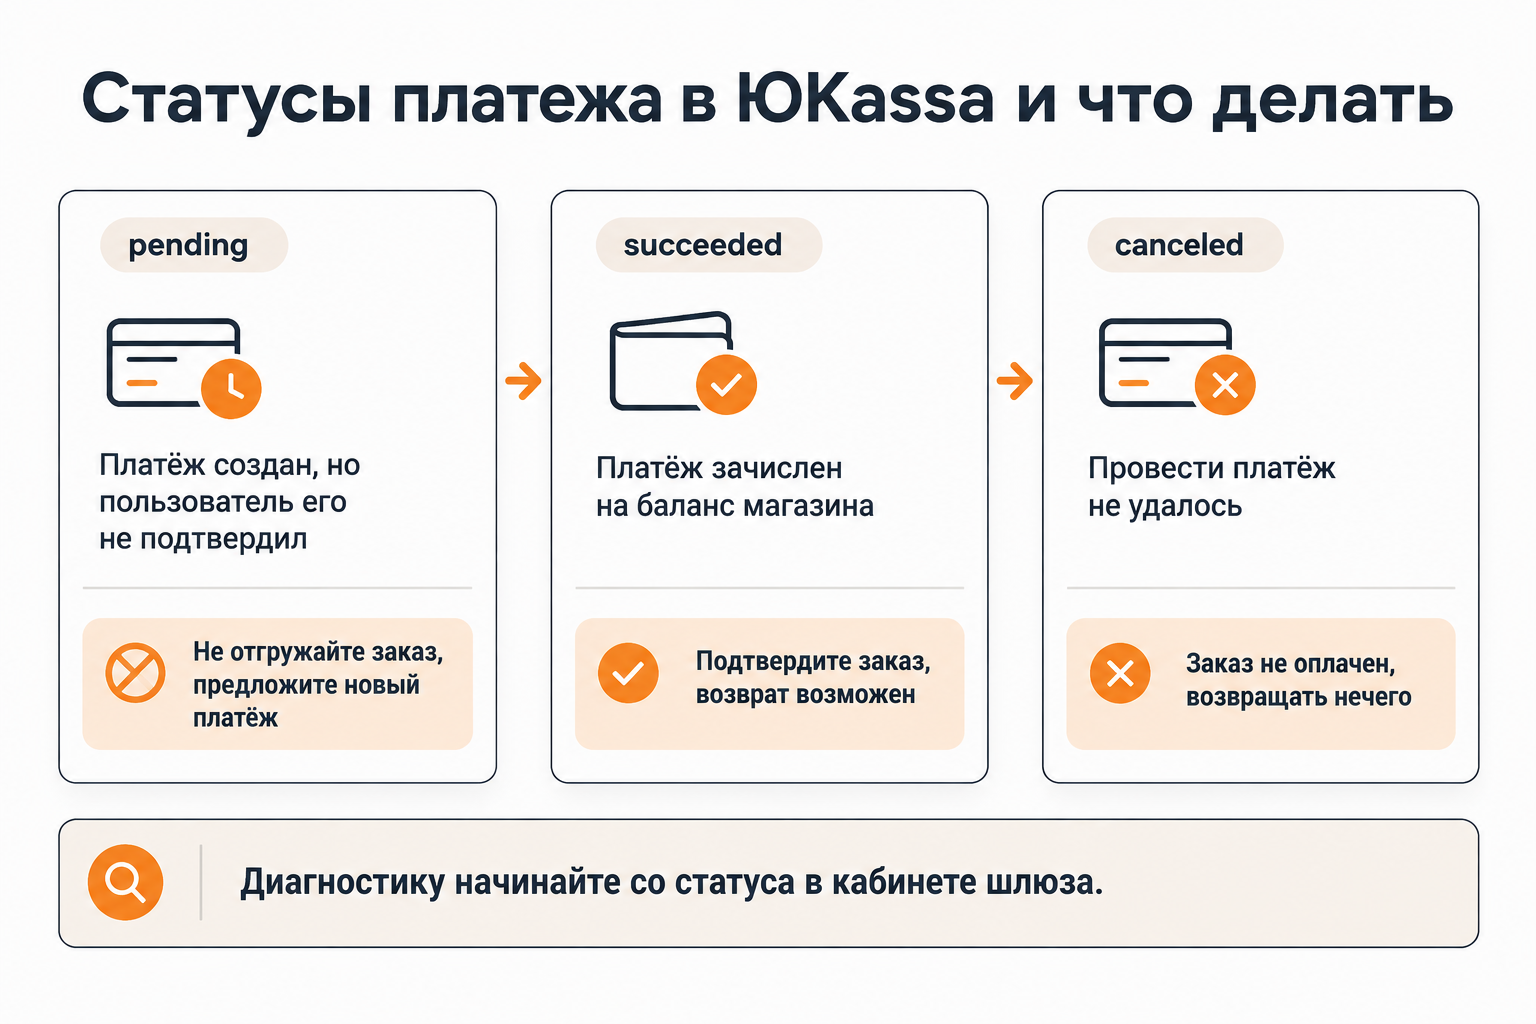
- Сверьте статус.Возврат возможен для платежа, который реально зачислен. Для ЮKassa это статус succeeded, а платёж в статусе pending или canceled возвращать нечего.
- Соберите набор реквизитов.Сумма, дата, время, RRN, код авторизации, маска карты, номер заказа. Результат: заявка не требует уточнений.
- Оформите возврат или обращение.Через API или кабинет шлюза либо письменно через банк-эквайрер. Сохраните номер обращения и дату.
- Проверьте итог.Убедитесь, что возврат отражён в кабинете и, при необходимости, оформите корректирующий чек по правилам вашей кассовой системы.
Для спорных списаний, когда покупатель оспаривает операцию через банк, перечень реквизитов тот же, но к нему стоит добавить переписку с клиентом и подтверждение выполнения заказа. Правила и сроки чарджбэка определяют банки и платёжные системы, их нужно уточнять в договоре с эквайрером, а не брать из общих статей.
Что делать, если платёж завис или код не находится
Платёж «завис», когда деньги списаны или должны списаться, а заказ остаётся неоплаченным. Диагностику стоит начинать со статуса в кабинете платёжной системы, потому что именно он показывает реальное состояние операции. В документации ЮKassa pending означает, что платёж создан, но пользователь его ещё не подтвердил, succeeded означает, что платёж зачислен на баланс магазина, а canceled — что провести платёж не удалось.
Разбор типовых ситуаций удобнее вести по схеме «проблема — вероятная причина — диагностика — решение». Ниже четыре частые ситуации; причины названы вероятными, потому что точный ответ зависит от конкретной платёжной системы.
Деньги списались, а заказ не оплачен
Вероятная причина:уведомление о статусе (webhook) не дошло до магазина или обработано с ошибкой.Диагностика:найдите платёж в кабинете шлюза и сверьте статус и время с журналом уведомлений на стороне сайта.Решение:если в кабинете статус succeeded, подтвердите заказ вручную и устраните причину сбоя обработчика уведомлений. Если платёж не найден в кабинете, обращайтесь к эквайреру с RRN и реквизитами из чека.
Платёж долго в статусе «ожидает»
Вероятная причина:покупатель не завершил подтверждение, например не вернулся со страницы банка.Диагностика:проверьте, не истёк ли срок платёжной сессии, и посмотрите время создания платежа.Решение:не считайте такой платёж оплаченным и не отгружайте заказ, а предложите клиенту создать новый платёж. Ручной «перевод» в оплаченные без подтверждения от шлюза создаёт риск расхождений при сверке.
Код транзакции не находится
Вероятная причина:поиск идёт не в той системе или номер скопирован с ошибкой, а также возможна путаница между RRN, номером заказа и номером ФД.Диагностика:уточните, из какого документа взят номер, и проверьте его длину и формат.Решение:ищите по сумме, дате и времени, а затем сверяйте найденную операцию с маской карты и кодом авторизации.
В поддержку передан не тот код
Вероятная причина:клиент прислал номер чека или номер заказа вместо банковского идентификатора.Диагностика:сравните присланное значение с форматами из сравнительной таблицы выше.Решение:дайте клиенту короткую инструкцию, где в чеке или приложении указан нужный идентификатор, и перечень полей, которые стоит приложить вместе с ним.
Практический вывод: диагностика всегда идёт от статуса в платёжной системе к банковским реквизитам, а не наоборот. Сначала выясняется, существует ли платёж в шлюзе, и только потом нужны запросы в банк.
Как передавать transaction_id в GA4 и сверять его с платёжной системой
В веб-аналитике код транзакции — это параметр transaction_id в событии purchase, и от него зависит корректность подсчёта покупок. Официальная документация Google по проверке электронной торговли в GA4 указывает: если событие электронной торговли запущено дважды с одним идентификатором транзакции, Google Аналитика соберёт только первое. Значит, стабильный уникальный идентификатор защищает отчёты от части дублей, но не от всех: событие с другим значением идентификатора будет записано как отдельная покупка.
Ниже рекомендации по внедрению. Это практические советы, а не требования платформы, поэтому их стоит адаптировать к вашей CMS и схеме оплаты.
- Выберите один источник значения.Лучше передавать номер заказа или ID платежа, который есть и в аналитике, и в платёжной системе. Результат: покупки в отчётах можно сопоставить с реестром эквайринга.
- Отправляйте событие на странице успешной оплаты.Желательно после подтверждения статуса, а не при переходе к оплате. Результат: в аналитику не попадают неоплаченные заказы.
- Не допускайте повторной отправки.Обновление страницы благодарности и возврат по кнопке «назад» — частые причины дублей. Проверьте, что событие не срабатывает при каждой загрузке.
- Проверьте данные в отчётах.Сравните число покупок и сумму с реестром платежей за тот же период. Расхождение может свидетельствовать о дублях, потерянных событиях или блокировках скриптов.
- Используйте тот же принцип в Яндекс Метрике.Идентификатор заказа в данных электронной коммерции стоит сопоставлять с номером в CMS и платёжной системе.
Для SEO-специалиста и маркетолога выгода понятна: корректный идентификатор позволяет доверять данным о выручке по каналам. Если идентификаторы в аналитике и в платёжной системе совпадают, расхождения можно искать построчно, а не оценивать «на глаз».
Можно ли сообщать код транзакции третьим лицам
Код транзакции сам по себе не даёт доступа к деньгам, но вместе с другими реквизитами может раскрыть детали платежа, поэтому его стоит передавать только тем, кто участвует в операции. Банку, эквайреру, платёжному провайдеру и службе поддержки магазина он нужен для работы. Публиковать его в открытых чатах, отзывах и соцсетях не стоит.
- Можно:передавать RRN, ID платежа, сумму, дату и время в официальной заявке банку или провайдеру.
- Осторожно:присылать скриншоты чеков и приложений. Закрывайте лишние данные, если они не нужны для обращения.
- Нельзя:сообщать полный номер карты, срок действия, CVC и коды из СМС. Для поиска платежа они не требуются.
Отдельная осторожность нужна при запросах «подтвердить транзакцию» от незнакомцев. Банк и платёжный провайдер не запрашивают коды подтверждения из СМС и пароли для поиска операции. Если запрос приходит из неофициального мессенджера и торопит вас, это признак мошеннической схемы, и разумнее связаться с банком по номеру с обратной стороны карты или с официального сайта.
Другие значения термина: SAP, TXID и транзакции в базах данных
У словосочетания есть значения вне платежей, и их стоит различать, чтобы не искать ответ не в той области. В SAP код транзакции (transaction code, T-code) — это код из букв и цифр, который вводится в командное поле и открывает функцию системы. Например, VA01 — код транзакции для создания заказа на продажу, а SE16 открывает просмотр таблиц, и его расширенная версия называется SE16N.
В блокчейне TXID — уникальный код, который присваивается каждой операции. По нему перевод находят в эксплорере соответствующей сети, и к банковским кодам он отношения не имеет. В базах данных транзакцией называют группу операций, которые выполняются как единое целое. Этот смысл относится к архитектуре ПО, а не к оплатам, и в разговоре с эквайрингом он не нужен.
Практический вывод: если вам нужен код платежа для банка, ищите RRN, идентификатор операции или ID платежа. Значения из SAP, блокчейна и баз данных актуальны только в своём контексте.
Как выстроить порядок работы с идентификаторами платежей в магазине
Чтобы код транзакции не превращался в источник путаницы, магазину достаточно закрепить правила работы с идентификаторами. Эти правила не требуют сложной разработки, но экономят время поддержки и бухгалтерии. Ниже чек-лист, составленный как рекомендация, а не как требование закона или платёжных систем.
- Закрепите в регламенте, какой идентификатор считается основным: ID платежа в шлюзе или номер заказа.
- Сохраняйте ID платежа в карточке заказа и показывайте его сотруднику поддержки.
- Для оплат на терминале храните RRN и код авторизации вместе с суммой, датой и временем.
- Передавайте один и тот же идентификатор в аналитику и в бухгалтерскую сверку.
- Опишите для клиентов, где в чеке или приложении находится нужный номер, и добавьте эту подсказку в форму обращения.
- Раз в период сверяйте реестр эквайринга с заказами и отчётами аналитики, чтобы расхождения находить раньше жалоб.
Если у вас есть сомнения в формате конкретного кода, проверяйте его по документации своего эквайрера или платёжной системы: форматы и названия полей зависят от провайдера. Такая привычка надёжнее любых универсальных определений, потому что в платёжной сфере решает точное название поля в конкретной системе.
В итоге ответ на вопрос «какой код транзакции нужен» всегда звучит так: тот, который выдала система, где вы ищете платёж, плюс набор реквизитов для подтверждения. Если вы заранее знаете, где хранятся RRN, ID платежа и номер заказа, возврат, сверка и поиск расхождений в аналитике занимают минуты, а не часы.