

Публикация
Обновление 13 октября 2026
Любой бизнес рано или поздно сталкивается с простым вопросом: почему при хороших оборотах прибыль не растет? Чаще всего ответ кроется не в выручке, а в затратах – точнее, в их непрозрачности. Себестоимость – это тот финансовый фундамент, без понимания которого невозможно ни ставить адекватную цену, ни планировать масштабирование, ни защищать маржу в кризис.
В этой статье разберем, из чего складывается себестоимость продукции, какие формулы используются для расчета, как снизить издержки без потери качества и как оценить экономический эффект от оптимизации. Материал будет полезен владельцам малого бизнеса, финансовым менеджерам и руководителям производств.
Что такое себестоимость и зачем нужно ее планировать?
Управление затратами начинается с понимания того, что именно вы считаете и зачем. Без этого любые попытки снизить расходы превращаются в угадайку.
Что это такое и зачем ее считать?
Себестоимость – это все затраты предприятия, связанных с производством и реализацией единицы товара или услуги. Сюда входит всё: от стоимости сырья до доли зарплаты кладовщика, пропорционально отнесенной на конкретную позицию.
Почему это критически важно? Компания, которая не знает точной себестоимости, не может корректно установить цену. Возьмем два примера.
Небольшой ретейлер закупает товар у поставщика за 800 рублей и продает за 1200 рублей, считая, что зарабатывает 400 рублей с единицы. Но если добавить долю аренды склада, зарплату менеджера по закупкам, расходы на логистику и упаковку, реальная себестоимость окажется 1100 рублей – и маржа сокращается до 100 рублей. Аналогичная ситуация на производстве: мебельный цех, не учитывающий амортизацию станков, работает «в плюс» только на бумаге.
Основные цели планирования и контроля расходов
Регулярное планирование себестоимости решает несколько задач одновременно:
Защита от кассовых разрывов– когда деньги в обороте, но на счете пусто, причина нередко в том, что плановая себестоимость была занижена.
Ценообразование– только зная реальные производственные расходы, можно выставить цену, которая обеспечит нужную рентабельность.
Прогнозирование прибыли– бюджет на квартал или год невозможно составить без корректных данных о затратах.
Оценка конкурентоспособности– если ваша себестоимость выше среднерыночной, это сигнал к оптимизации, а не к повышению цен.
Привлечение финансирования– банки и инвесторы всегда запрашивают структуру затрат перед принятием решения.
Из чего складывается себестоимость?
Структура себестоимости зависит от отрасли, но типовые составляющие одинаковы для большинства производств:
Прямые материальные затраты– сырье, комплектующие, упаковка.
Оплата труда производственного персонала– зарплата рабочих, страховые взносы, налоги с фонда оплаты труда.
Амортизация оборудования– ежемесячное списание стоимости станков и техники.
Коммунальные услуги– электроэнергия, отопление, водоснабжение производственных помещений.
Общецеховые и общезаводские расходы– содержание административного аппарата, охрана, ИТ-инфраструктура.
Коммерческие расходы– реклама, маркетинг, доставка до покупателя.
Прочие затраты– командировки, обучение персонала, сертификация продукции.
Основные виды себестоимости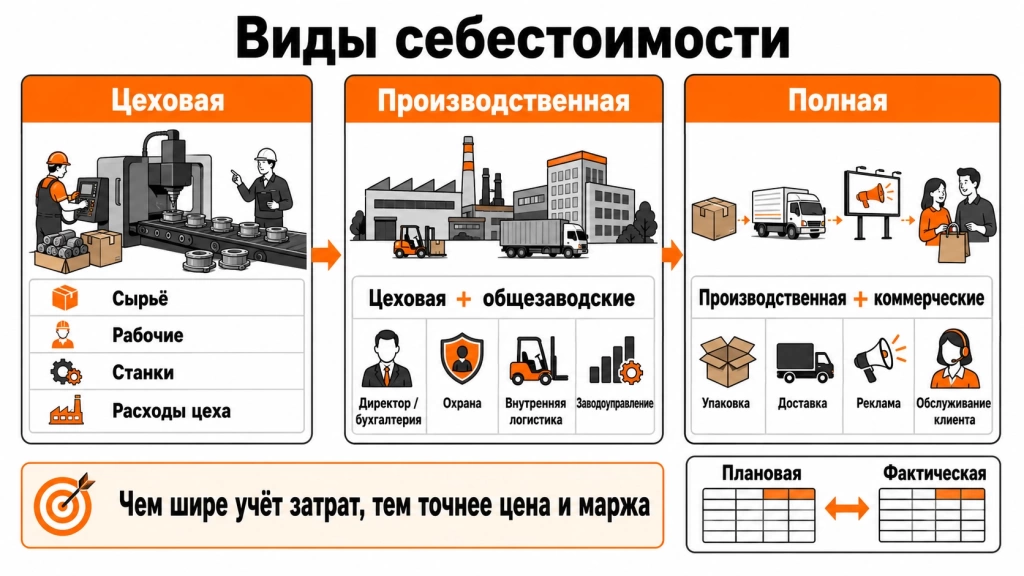
Прежде чем переходить к расчетам, важно понять градации. Каждый вид себестоимости используется для разных управленческих задач и отражает разную степень полноты учета затрат.
Цеховая себестоимость
Цеховая себестоимость охватывает только те расходы, которые возникают непосредственно в производственном цехе. Это базовый уровень учета, актуальный прежде всего для многопередельных производств – металлургии, текстиля, химии.
В состав цеховой себестоимости входят: прямые материальные затраты (сырье, полуфабрикаты), зарплата рабочих цеха со страховыми взносами, амортизация станков и оборудования цеха, а также общецеховые расходы – освещение и отопление помещения, зарплата мастера и технолога.
Цеховая себестоимость помогает оценить эффективность отдельных цехов и сравнить подразделения между собой.
Производственная себестоимость
Производственная себестоимость = цеховая себестоимость + общезаводские расходы. Последние включают управление предприятием (зарплата директора, бухгалтерии, юристов), охрану территории, внутризаводскую логистику, расходы на содержание заводоуправления.
Этот вид себестоимости показывает, во сколько предприятию обходится выпуск продукции с учетом всех производственных расходов – но без затрат на продажу.
Полная себестоимость
Полная себестоимость – наиболее полный показатель. К производственной себестоимости добавляются внепроизводственные (коммерческие) расходы: упаковка, доставка до конечного потребителя, реклама и маркетинг, послепродажное обслуживание.
Именно полная себестоимость служит основой для ценообразования и оценки рентабельности бизнеса. Сравнение трех видов наглядно:
Вид себестоимости | Что включает |
Цеховая | Затраты цехов: сырье, зарплата рабочих, амортизация оборудования |
Производственная | Цеховая + общезаводские расходы (управление, охрана, внутренняя логистика) |
Полная | Производственная + коммерческие расходы (доставка, реклама, упаковка) |
Кроме того, на практике различаютплановую себестоимость(рассчитанную на основе норм и прогнозов) ифактическую себестоимость(отражающую реальные расходы за период). Расхождение между плановыми и фактически понесенными затратами – первый сигнал для анализа.
Классификация издержек производства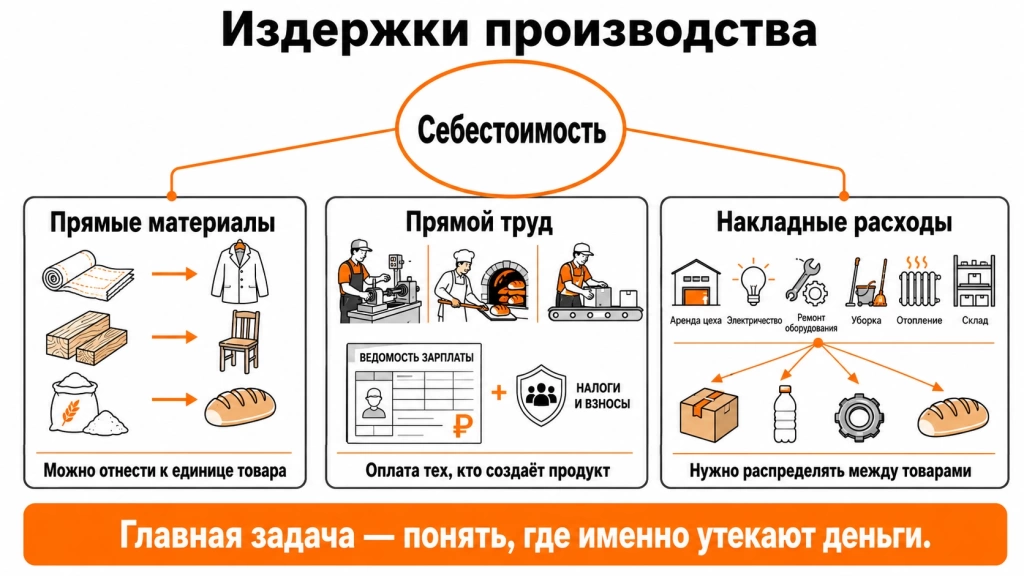
Грамотная классификация производственных расходов – основа управленческого учета. Без четкого разграничения невозможно ни корректно рассчитать себестоимость, ни понять, где именно «утекают» деньги.
Прямые материальные затраты
Прямые материальные затраты – это расходы, которые можно однозначно и прямо отнести к конкретной единице продукции. Ткань для пошива пальто, дерево для стула, мука для выпечки хлеба – типичные примеры.
Эти затраты меняются пропорционально объему производства: выпустили вдвое больше товара – потратили вдвое больше материала. Именно поэтому их еще называют переменными.
Прямые затраты труда
К прямым затратам труда относится заработная плата сотрудников, которые непосредственно создают продукт: токари, сборщики, программисты на аутсорсе, выпекающие хлеб пекари. В эту статью включаются не только оклады, но и обязательные отчисления (страховые взносы) – в России их базовая ставка составляет 30% (однако для малого и среднего бизнеса действует льгота – 15% с суммы, превышающей МРОТ).
Заводские накладные затраты
Косвенные затраты – наиболее сложная для учета категория. Аренда производственного помещения, электроэнергия, отопление, ремонт оборудования, зарплата уборщицы на складе – всё это невозможно напрямую «привязать» к конкретной единице товара. Такие издержки распределяются между видами продукции расчетным путем – по заранее выбранной базе (об этом подробнее в разделе о расчетах).
Что влияет на себестоимость: ключевые факторы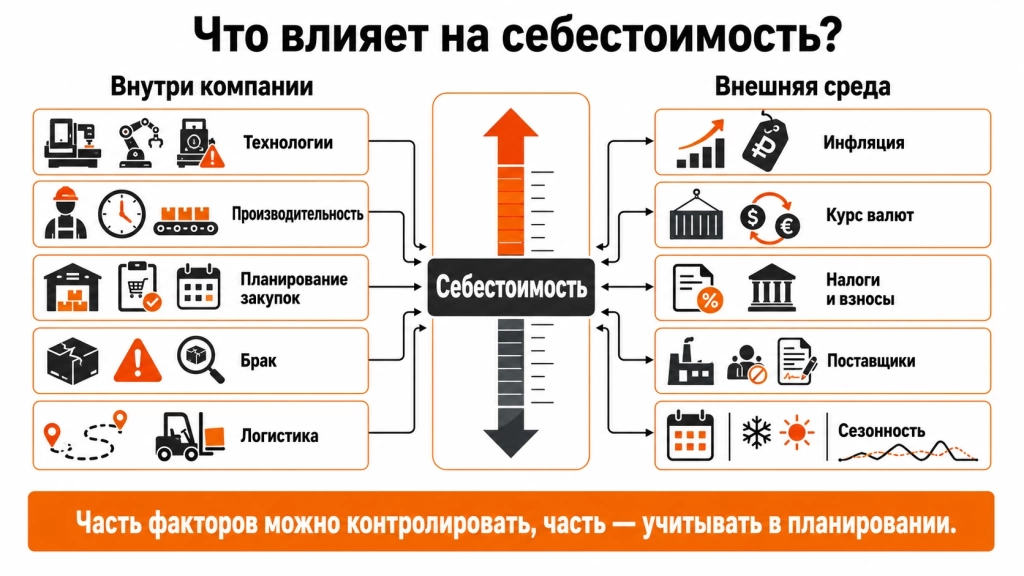
Себестоимость не статична: она реагирует как на решения внутри компании, так и на изменения во внешней среде. Понимание этих факторов позволяет управлять затратами проактивно.
Внутренние факторы
Внутренние факторы находятся под прямым контролем менеджмента:
Уровень технологий– устаревшее оборудование увеличивает расход сырья и процент брака.
Производительность труда– чем эффективнее организована работа, тем ниже затраты на единицу продукции.
Качество менеджмента– ошибки в планировании закупок ведут к срочным заказам по завышенным ценам или к замораживанию средств в складских остатках.
Объем производственного брака– каждая бракованная единица увеличивает расходы на весь тираж.
Внутренняя логистика– нерациональные маршруты перемещения материалов между цехами добавляют рабочие часы без создания ценности.
Внешние экономические факторы
Внешние факторы труднее контролировать, но можно учитывать при планировании:
Инфляция– обесценивает рублевые контракты и вынуждает регулярно пересматривать спрос на сырье.
Колебания валютных курсов– критично для компаний, закупающих импортные комплектующие.
Налоги и обязательные отчисления– изменение ставок страховых взносов или введение новых сборов прямо влияет на себестоимость.
Монополизация рынка поставщиков– когда сырье продают один-два игрока, они диктуют цены.
Сезонность– для пищевой промышленности, строительства и сельского хозяйства это один из ключевых факторов.
Как рассчитать себестоимость: формулы и примеры
Теория без практики не работает. Разберем конкретные методы расчета – от базовых формул до работы с нестабильными данными.
Базовые методы и формулы расчета
Наиболее универсальная формула полной себестоимости единицы продукции:
СС = ПМЗ + ПЗТ + НЗ + ОЗР + КР
Где:
ПМЗ– прямые материальные затраты
ПЗТ– прямые затраты труда
НЗ– накладные (косвенные) производственные затраты
ОЗР– общезаводские расходы
КР– коммерческие расходы
Нормативный метод расчета предполагает, что каждая статья затрат устанавливается заранее по нормам (расход материала на единицу, трудоемкость операции). Фактически понесенные расходы затем сравниваются с плановыми нормами, а отклонения анализируются.
Практический пример расчета для бизнеса
Рассмотрим небольшую пекарню, выпускающую 1000 буханок хлеба в месяц.
Статья затрат | Сумма в месяц, руб. | На 1 буханку, руб. |
Мука, дрожжи, соль, масло | 60 000 | 60,00 |
Зарплата пекарей (2 чел.) + взносы | 90 000 | 90,00 |
Электроэнергия и газ | 15 000 | 15,00 |
Аренда пекарни | 30 000 | 30,00 |
Амортизация оборудования | 5 000 | 5,00 |
Упаковка и доставка | 12 000 | 12,00 |
Зарплата администратора (доля) | 8 000 | 8,00 |
Итого полная себестоимость | 220 000 | 220,00 |
Если пекарня продает хлеб по 280 рублей, маржа составляет 60 рублей (21,4%). Это вполне приемлемый показатель для продуктового производства. Но если при росте аренды на 10 000 рублей в месяц цену не скорректировать, маржа упадет до 50 рублей – снижение на 17% без видимых изменений в продажах.
Сложность распределения косвенных затрат при большом ассортименте
Именно здесь большинство предпринимателей совершают ошибки. Как поделить аренду в 200 000 рублей между 50 позициями ассортимента? Существует несколько методов:
Пропорционально прямым материальным затратам– чем дороже сырье для позиции, тем большую долю накладных расходов она «несет».
Пропорционально прямым затратам труда– база распределения – трудоемкость изготовления каждой позиции в человеко-часах.
Пропорционально выручке– простой, но менее точный метод.
ABC-Costing– каждый вид расходов привязывается к конкретному виду деятельности (активности), а затем деятельности привязываются к продуктам. Наиболее точен, но требует значительных усилий по настройке учета.
Выбор метода влияет на результат. Один и тот же продукт при разных базах распределения может показывать рентабельность от –5% до +20%.
Учет непостоянных значений расходов
Когда цены на сырье меняются еженедельно, а коммунальные платежи скачут от сезона к сезону, расчет себестоимости усложняется. Практические решения:
Метод средневзвешенной стоимости– цена единицы материала рассчитывается как средневзвешенная по всем закупкам за период.
Метод FIFO– в производство списывается сырье по цене самой ранней закупки. Актуален при высокой инфляции: занижает себестоимость, но дает реалистичный остаток на складе.
Нормативная себестоимость– рассчитывается плановая себестоимость на квартал, а в конце периода делается корректировка по фактическим данным.
Для сезонных затрат (отопление, кондиционирование) рекомендуется использовать годовую сумму, разделенную на 12 месяцев – это сглаживает скачки и дает равномерную базу для ценообразования.
Как эффективно снизить себестоимость продукции: методы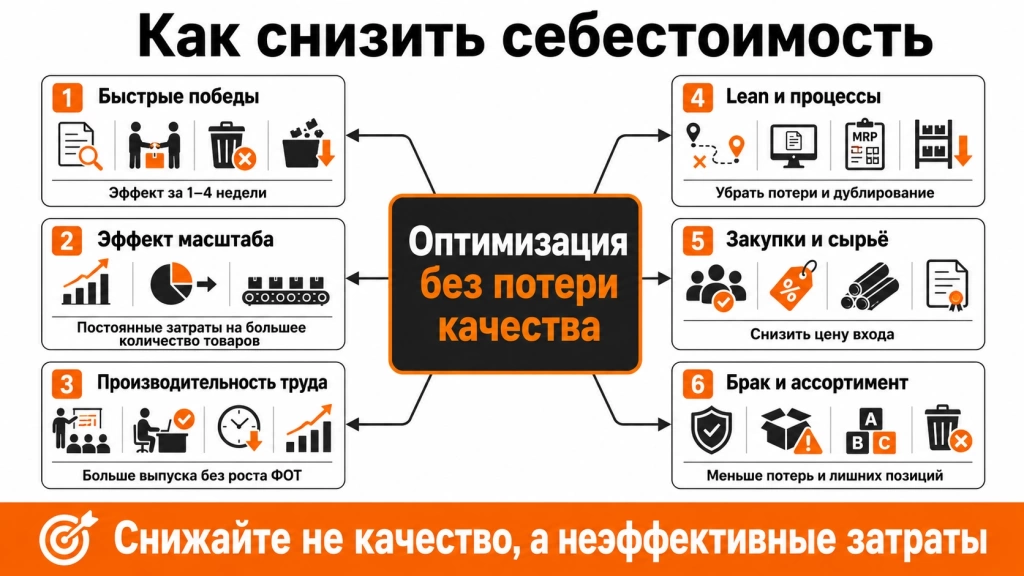
Снизить себестоимость – не значит урезать всё подряд. Бессистемная экономия разрушает качество и мотивацию персонала. Речь идет об управляемой оптимизации, которая сохраняет или улучшает потребительские свойства продукта.
Быстрое и системное снижение расходов
Подходы делятся на два горизонта:
«Быстрые победы» (1-4 недели):смена поставщика расходников, отмена нерентабельных позиций, пересмотр условий текущих договоров, устранение очевидного перерасхода материалов.
Системные решения (3-18 месяцев):автоматизация повторяющихся операций, внедрение нового оборудования, реорганизация производственных потоков, переход на электронный документооборот.
Ошибка многих компаний – ограничиться «быстрыми победами» и не двигаться дальше. Разовое снижение затрат на 3% уступает системному подходу, дающему 1-2% экономии ежегодно на протяжении нескольких лет.
Увеличение объемов производства
Эффект масштаба – один из самых мощных инструментов снижения себестоимости. Логика проста: постоянные затраты (аренда, амортизация, зарплата администратора) не зависят от объема, а значит, при росте выпуска они «размазываются» на большее количество единиц.
Пример: аренда пекарни стоит 30 000 рублей в месяц. При производстве 1000 буханок на одну приходится 30 рублей. При увеличении выпуска до 2000 буханок – уже 15 рублей. Прямые затраты при этом не изменились – изменилась себестоимость за счет перераспределения постоянных расходов.
Повышение производительности труда
Прямые затраты труда можно снизить, не сокращая штат. Основные инструменты:
Обучение и повышение квалификации персонала (опытный рабочий выполняет операцию быстрее и с меньшим браком).
Оптимизация рабочего места по принципам 5S – устранение лишних движений.
Пересмотр системы мотивации: оплата по результату, а не за присутствие.
Правильное распределение смен, исключающее простои оборудования.
Рост производительности труда на 15% при неизменном фонде заработной платы напрямую снижает прямые затраты труда на единицу продукции на те же 15%.
Экономия операционных затрат и оптимизация бизнес-процессов
Бережливое производство (Lean) предполагает устранение всех видов потерь: ожидания, лишних перемещений, перепроизводства, излишних запасов. На практике это означает:
Переход с бумажного документооборота на электронный – экономит время персонала и расходы на печать.
Устранение дублирующих согласований – каждый лишний «круг визирования» – это рабочее время сотрудников.
Внедрение системы планирования потребностей в материалах (MRP) – снижает складские запасы и связанные с ними издержки на хранение.
Уменьшение закупочных цен на сырье и материалы
Работа с поставщиками – часто самый быстрый способ снизить прямые материальные затраты:
Переговоры об объемных скидках– даже небольшое увеличение партии закупки нередко дает скидку 5-10%.
Тендерные закупки– регулярный конкурентный отбор поставщиков не позволяет текущим партнерам завышать цены.
Поиск альтернативных материалов– замена импортных комплектующих на отечественные аналоги при сохранении характеристик.
Долгосрочные контракты с фиксированной ценой– защищают от инфляции сырьевых цен.
Сокращение технологических потерь и производственного брака
Каждый процент брака увеличивает себестоимость всей партии. Системный контроль качества включает:
Входной контроль сырья – брак начинается с некачественных материалов.
Межоперационный контроль – обнаружить дефект на ранней стадии дешевле, чем после полного цикла производства.
Своевременное техническое обслуживание оборудования – плановый ремонт в разы дешевле аварийного.
Переработку отходов производства в побочный продукт или возврат в цикл.
Контроль спроса и коррекция предложения
АВС-анализ ассортимента позволяет выявить позиции, которые потребляют ресурсы, но не приносят достаточной прибыли. Товары категории C, занимая место на складе, увеличивают коммерческие расходы и замораживают оборотные средства.
Если отказаться от убыточных товаров или поднять на них цены, вы высвободите ресурсы для выгодных продуктов. Это прямой путь к снижению общих издержек.
Как рассчитать экономический эффект от оптимизации?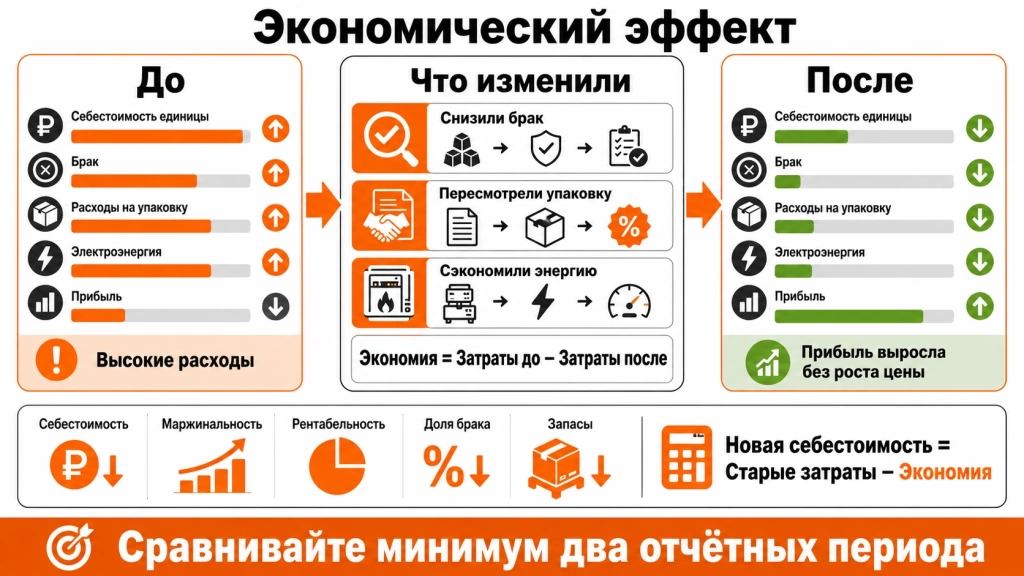
Оптимизация затрат требует не только внедрения мер, но и измерения их результата. Иначе невозможно понять, что сработало.
Оценка эффективности внедренных изменений
Ключевые метрики, которые нужно сравнивать до и после:
Себестоимость единицы продукции– главный индикатор.
Маржинальность= (Цена – Переменная себестоимость) / Цена × 100%.
Рентабельность продукции= Прибыль / Полная себестоимость × 100%.
Доля брака в выпуске– в процентах от тиража.
Оборачиваемость запасов– снижение указывает на оптимизацию закупок.
Анализируйте результаты минимум за два полных отчетных периода после внедрения изменений. Это поможет исключить сезонные искажения.
Пример расчета экономического эффекта
Вернемся к нашей пекарне. До оптимизации: себестоимость 1 буханки – 220 рублей, объем – 1000 штук, ежемесячная прибыль – 60 000 рублей.
Внедрили три меры: входной контроль муки (сократил брак с 8% до 3%), пересмотр договора с поставщиком упаковки (-7% к цене), оптимизация режимов печи (экономия электроэнергии на 2000 рублей в месяц).
Статья | До оптимизации | После оптимизации | Экономия/мес. |
Потери от брака | 17 600 руб. | 6 600 руб. | 11 000 руб. |
Упаковка и доставка | 12 000 руб. | 11 160 руб. | 840 руб. |
Электроэнергия | 15 000 руб. | 13 000 руб. | 2 000 руб. |
Итого экономия | 13 840 руб. |
Новая себестоимость единицы: (220 000 – 13 840) / 1000 =206,16 руб.Прибыль выросла с 60 000 до73 840 рублей– рост на 23% без увеличения объема продаж и цены.
Чек-лист: как проверить, пора ли снижать себестоимость
Симптомы того, что пора снижать себестоимость:
Ваши розничные цены выше среднерыночных, но объем продаж падает.
Прибыль снижается при стабильной или растущей выручке.
Кассовые разрывы возникают регулярно, хотя бизнес работает «в плюс».
Доля возвратов и рекламаций растет – признак брака или нарушений в производстве.
Складские остатки увеличиваются, замораживая оборотные средства.
Себестоимость продукции не пересчитывалась более трех месяцев.
Аудит текущих бизнес-процессов
Последовательность проверки:
Аудит склада– проведите инвентаризацию и сравните фактические остатки с учетными. Расхождение укажет на потери или хищения.
Проверка договоров с поставщиками– когда последний раз запрашивали альтернативные коммерческие предложения?
Хронометраж работы сотрудников– сколько времени реально тратится на создание продукта, а сколько – на ожидание, перемещение, оформление документов?
Анализ коммунальных расходов– сравните потребление энергии на единицу продукции в разные месяцы.
Проверка нормативов на материалы– соответствуют ли фактически списываемые объемы установленным нормам?
Главное о себестоимости: краткие итоги
Считайте всё– каждая статья затрат должна быть зафиксирована и классифицирована. Управление затратами невозможно без полной картины.
Разделяйте прямые и косвенные расходы– это позволяет корректно рассчитывать рентабельность каждой позиции ассортимента.
Сравнивайте план и факт– регулярный анализ отклонений плановой и фактической себестоимости выявляет проблемы до того, как они становятся критическими.
Работайте системно– разовые меры дают краткосрочный эффект; только системный подход обеспечивает устойчивое снижение.
Автоматизируйте учет– ручной учет в таблицах замедляет принятие решений; специализированные системы управленческого учета окупаются быстро.
Рекомендации для регулярного контроля
Внедрите управленческий учет и назначьте ответственного: в малом бизнесе это может быть собственник или главный бухгалтер, в среднем – финансовый контролер. Ежемесячно формируйте отчет о себестоимости в разрезе продуктов или направлений.
Важно понимать: оптимизация – не разовая акция, а непрерывный процесс. Рынок меняется, цены поставщиков растут, появляются новые технологии. Компания, которая регулярно пересматривает структуру затрат, сохраняет конкурентоспособность даже в периоды экономической турбулентности.