

Публикация 29 октября 2026
Обновление 21 октября 2026
IRR (Internal Rate of Return), или внутренняя норма доходности (ВНД), — это ставка дисконтирования, при которой чистая приведённая стоимость (NPV) инвестиционного проекта равна нулю. Проще говоря, IRR показывает максимальную стоимость привлечённого капитала, при которой проект ещё остаётся безубыточным. В 2026 году IRR остаётся одним из ключевых критериев оценки инвестиций — от корпоративного бюджетирования до фондов прямых инвестиций и коммерческой недвижимости. В этой статье вы найдёте точную формулу, пошаговый расчёт, инструкцию по Excel-функциям ВСД, ЧИСТВНДОХ и МВСД, отраслевые бенчмарки и разбор ограничений метода. IRR активно используется при оценке проектов в сфере коммерческой недвижимости, где компании нередко заказываютразработка сайта агентства недвижимостидля привлечения инвесторов и демонстрации доходности объектов.
Ключевые выводы
- IRR — это ставка r, при которой NPV = 0; проект принимается, если IRR превышает барьерную ставку (WACC или hurdle rate).
- Для равномерных периодических потоков используйте функцию ExcelВСД(); для нерегулярных дат —ЧИСТВНДОХ(); для учёта реальной ставки реинвестирования —МВСД().
- Классический IRR предполагает реинвестирование промежуточных доходов по ставке, равной самому IRR, — это нереалистично при высоких значениях; MIRR устраняет этот изъян.
- При нестандартных денежных потоках (смена знака CF более одного раза) уравнение IRR может иметь несколько корней или не иметь ни одного — в таком случае используйте MIRR или NPV.
- IRR не учитывает масштаб инвестиций: проект с IRR 50% на 100 000 руб. может быть менее ценным, чем проект с IRR 20% на 10 млн руб.
Что такое IRR и зачем он нужен
Внутренняя норма доходности отвечает на вопрос: «При какой ставке дисконтирования проект перестаёт приносить добавленную стоимость?» Если стоимость привлечённого капитала ниже IRR — проект создаёт ценность. Если выше — разрушает. Именно поэтому IRR удобен для первичного отбора: он выражается в процентах годовых и легко сравнивается с альтернативными вложениями — депозитом, доходностью ОФЗ или средневзвешенной стоимостью капитала компании (WACC).
В отличие от простой доходности, IRR учитывает временну́ю стоимость денег: рубль, полученный сегодня, стоит больше рубля, полученного через год. Это делает IRR частью семейства DCF-методов (Discounted Cash Flow). Банки и инвесторы требуют расчёт IRR, потому что он позволяет сопоставить проекты с разными сроками и профилями денежных потоков на единой шкале — процентной ставке.
IRR применяется не только в инвестиционных фондах. Корпоративные финансисты используют его при бюджетировании капитала (capital budgeting), девелоперы — при оценке объектов недвижимости, маркетологи — при анализе ROI рекламных кампаний. В российской практике ВНД (внутренняя норма доходности) закреплена как обязательный показатель в Методических рекомендациях по оценке эффективности инвестиционных проектов, утверждённых Минэкономики РФ, Минфином РФ и Госстроем РФ в 1999 году (2-я редакция).
Формула IRR и математическая основа
Математически IRR определяется как ставка r, обращающая в ноль уравнение чистой приведённой стоимости:
NPV = CF₀ + CF₁/(1+r)¹ + CF₂/(1+r)² + … + CFₙ/(1+r)ⁿ = 0
Здесь CF₀ — первоначальные инвестиции (отрицательное число), CFₜ — денежный поток периода t, n — количество периодов, r — искомая ставка IRR. Уравнение является полиномом n-й степени относительно r, поэтому аналитического (прямого) решения не существует — IRR всегда находится методом итерационного подбора.
Наиболее распространённый численный метод — метод Ньютона–Рафсона: алгоритм начинает с произвольного начального приближения и последовательно уточняет значение r, пока NPV не окажется достаточно близким к нулю. Именно этот алгоритм реализован в Excel-функции ВСД(). Для ручной оценки применяют линейную интерполяцию: берут две ставки r₁ и r₂, при которых NPV меняет знак, и вычисляют приближённое значение IRR по формуле: IRR ≈ r₁ + NPV(r₁) × (r₂ − r₁) / (NPV(r₁) − NPV(r₂)).
Графически IRR — это точка пересечения кривой NPV(r) с горизонтальной осью. Построив такой график, можно наглядно увидеть, при каком значении ставки проект переходит из зоны положительной стоимости в зону отрицательной.
Как рассчитать IRR на практике: пример и Excel-функции
Пошаговый числовой пример
Предположим, компания рассматривает проект с первоначальными инвестициями 1 000 000 руб. и следующими денежными потоками: год 1 — 300 000 руб., год 2 — 400 000 руб., год 3 — 500 000 руб., год 4 — 200 000 руб. Задача — найти IRR и сравнить его с WACC компании, равным 15%.
При ставке 20% NPV ≈ −14 000 руб. (отрицательный), при ставке 18% NPV ≈ +18 000 руб. (положительный). Линейная интерполяция даёт IRR ≈ 18 + 18 000 × (20 − 18) / (18 000 + 14 000) ≈ 19,1%. Поскольку IRR (≈19%) превышает WACC (15%), проект создаёт стоимость и может быть принят. Точное значение, рассчитанное в Excel функцией ВСД(), составит около 19,0–19,2% в зависимости от начального приближения.
Функции Excel и Google Таблиц
Excel предлагает три функции для расчёта IRR, и выбор между ними принципиален. ФункцияВСД(значения; [предположение])вычисляет IRR для равномерных периодических потоков — например, ежегодных или ежеквартальных. Диапазон значений должен содержать хотя бы одно отрицательное и одно положительное число; CF₀ обязательно вводится со знаком «минус».
ФункцияЧИСТВНДОХ(значения; даты; [предположение])— аналог XIRR — предназначена для нерегулярных денежных потоков с привязкой к конкретным датам. Она использует 365-дневный год и является более точной при реальных проектах, где платежи не приходятся ровно на конец каждого периода. Путаница между ВСД() и ЧИСТВНДОХ() — одна из самых частых ошибок: если даты нерегулярны, а вы используете ВСД(), результат будет некорректным.
ФункцияМВСД(значения; ставка_финансирования; ставка_реинвестирования)вычисляет модифицированную IRR (MIRR). Она принимает две отдельные ставки: стоимость привлечения капитала и ставку, по которой реально реинвестируются промежуточные доходы. Это делает МВСД() более реалистичной, чем ВСД(), особенно когда IRR проекта существенно выше рыночных ставок. Все три функции доступны в Google Таблицах под теми же именами на английском: IRR, XIRR, MIRR.
Как интерпретировать результат IRR
Базовое правило интерпретации: если IRR превышает барьерную ставку (hurdle rate) или WACC — проект принимается; если IRR ниже барьерной ставки — отклоняется; если IRR равен барьерной ставке — проект находится в точке безразличия и решение принимается на основе дополнительных критериев.
IRR может быть отрицательным. Это означает, что даже при нулевой стоимости капитала проект не возвращает вложенные средства в полном объёме — суммарные дисконтированные оттоки превышают притоки. Отрицательный IRR однозначно сигнализирует об убыточности проекта при любой положительной ставке дисконтирования.
При сравнении двух проектов по IRR важно помнить об ограничении масштаба. Проект А с IRR 40% и инвестициями 500 000 руб. создаёт меньше абсолютной стоимости, чем проект Б с IRR 22% и инвестициями 5 000 000 руб., если NPV проекта Б выше. Поэтому IRR следует использовать совместно с NPV, а не вместо него.
В российском контексте 2026 года ориентиром для барьерной ставки служит ключевая ставка Банка России плюс премия за риск проекта. Сравнивать IRR напрямую с депозитной ставкой некорректно: депозит — безрисковый инструмент, тогда как инвестиционный проект несёт операционные, рыночные и кредитные риски.
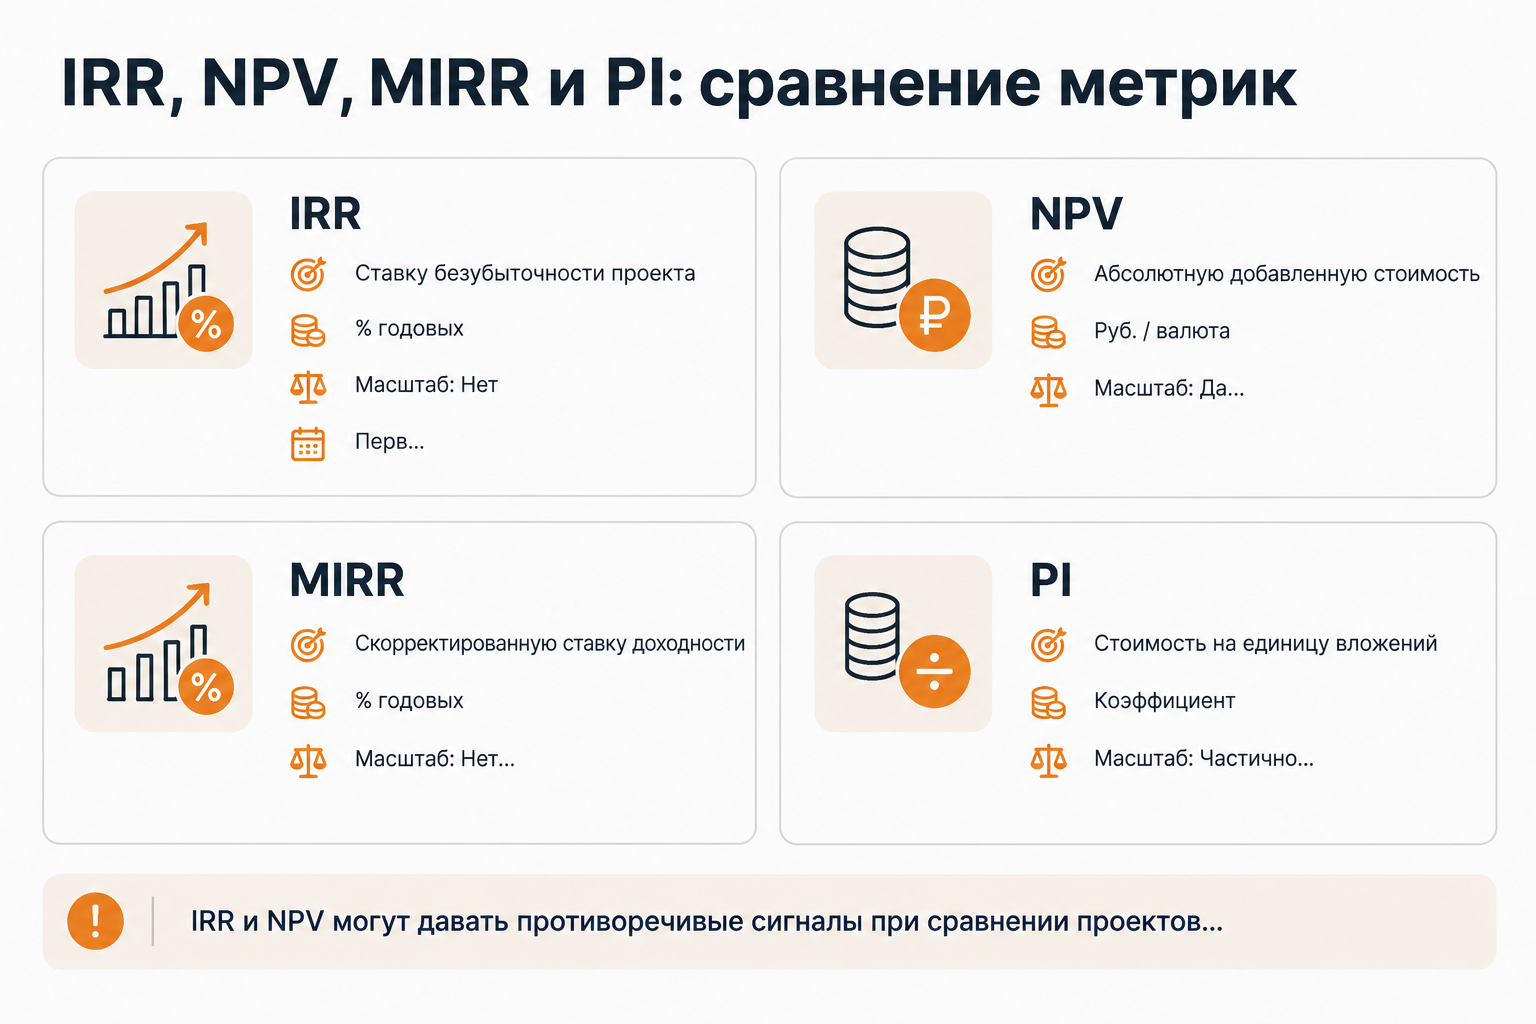
IRR, NPV, MIRR и PI: сравнение метрик
| Метрика | Что измеряет | Единица | Учитывает масштаб | Когда применять | Главное ограничение |
|---|---|---|---|---|---|
| IRR | Ставку безубыточности проекта | % годовых | Нет | Первичный отбор, сравнение с WACC | Множественные корни, нереалистичное реинвестирование |
| NPV | Абсолютную добавленную стоимость | Руб. / валюта | Да | Финальное решение о принятии проекта | Зависит от выбора ставки дисконтирования |
| MIRR | Скорректированную ставку доходности | % годовых | Нет | Нестандартные потоки, реалистичное реинвестирование | Требует задать ставку реинвестирования |
| PI (индекс прибыльности) | Стоимость на единицу вложений | Коэффициент | Частично | Ранжирование при ограниченном бюджете | Не показывает абсолютную стоимость |
IRR и NPV могут давать противоречивые сигналы при сравнении проектов с разными масштабами или разными профилями денежных потоков. Классический пример: проект с высоким IRR, но коротким сроком, против проекта с умеренным IRR, но длинным горизонтом и высоким NPV. В таких случаях NPV является более надёжным критерием для принятия финального решения, поскольку напрямую измеряет создаваемую стоимость.
MIRR всегда имеет единственное значение и устраняет обе главные проблемы классического IRR: нереалистичное допущение о реинвестировании и возможность множественных корней. Если ставка дисконтирования проекта составляет 15%, а IRR равен 30%, MIRR при реалистичной ставке реинвестирования 15% окажется заметно ниже — как правило, в диапазоне 20–25%, что точнее отражает реальную доходность.
Ограничения и риски использования IRR
Первое и наиболее фундаментальное ограничение — допущение о реинвестировании. Классический IRR предполагает, что все промежуточные денежные потоки реинвестируются по ставке, равной самому IRR. При высоких значениях IRR (30–40% и выше) это предположение экономически нереалистично: найти альтернативные вложения с такой же доходностью крайне сложно. MIRR решает эту проблему, позволяя задать отдельную, более консервативную ставку реинвестирования.
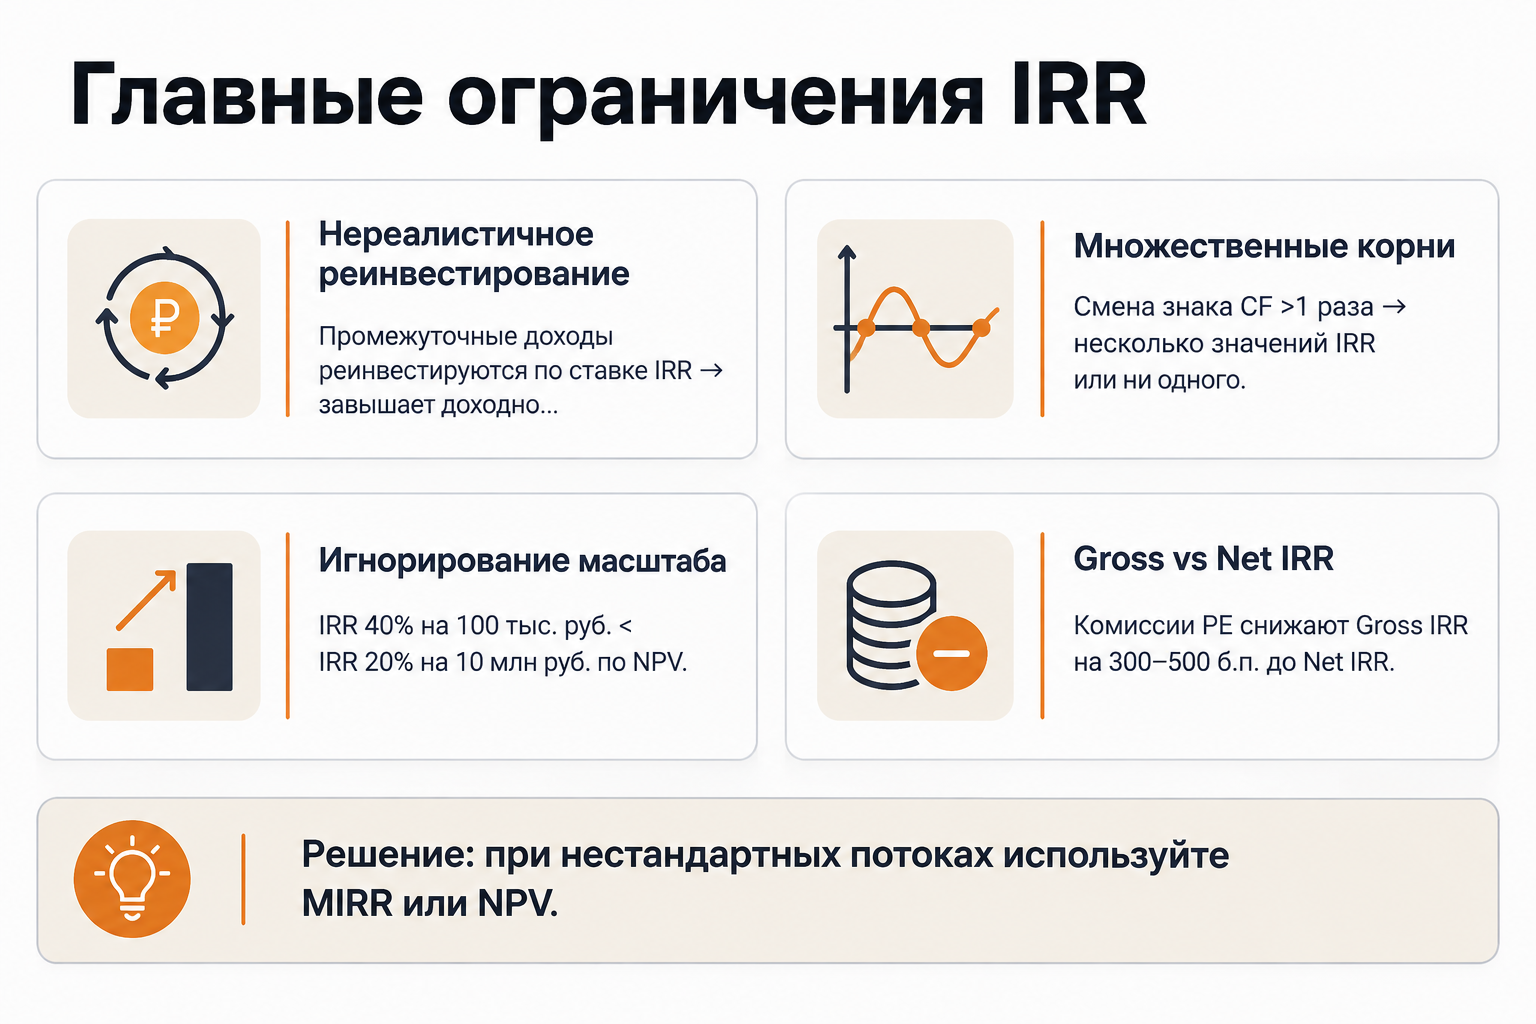
Второе ограничение — проблема множественных корней. Если знак денежного потока меняется более одного раза (например, проект требует дополнительных инвестиций в середине срока), полином n-й степени может иметь несколько корней или не иметь ни одного вещественного решения. Диагностировать эту ситуацию просто: постройте график NPV(r) и посмотрите, сколько раз кривая пересекает ось X. При нестандартных потоках используйте MIRR или NPV вместо IRR.
Третье ограничение — игнорирование масштаба. IRR не показывает, сколько рублей абсолютной стоимости создаёт проект. Это делает его непригодным для ранжирования проектов разного размера без дополнительного анализа NPV или PI.
Четвёртое ограничение касается фондовой индустрии: различие между Gross IRR и Net IRR. Gross IRR рассчитывается до вычета комиссий управляющего (management fee и carried interest), Net IRR — после. Стандартная структура комиссий PE-фонда (2% management fee, 20% carried interest) снижает Gross IRR на 300–500 базисных пунктов. Инвесторы (LP) должны всегда запрашивать Net IRR, поскольку именно он отражает их реальную доходность.
Наконец, академическая дискуссия об IRR не утихает. Профессор Людовик Фалиппу (Оксфорд) и ряд других исследователей утверждают, что IRR не является ставкой доходности в строгом математическом смысле. Работа Берка и ван Бинсбергена (SSRN, 2025) формализует критику, показывая, что в условиях конкурентных рынков правило IRR систематически нарушается. Это не означает, что IRR бесполезен, — но означает, что его следует применять как один из инструментов анализа, а не как единственный критерий принятия решений.
Отраслевые бенчмарки IRR: какой результат считается хорошим
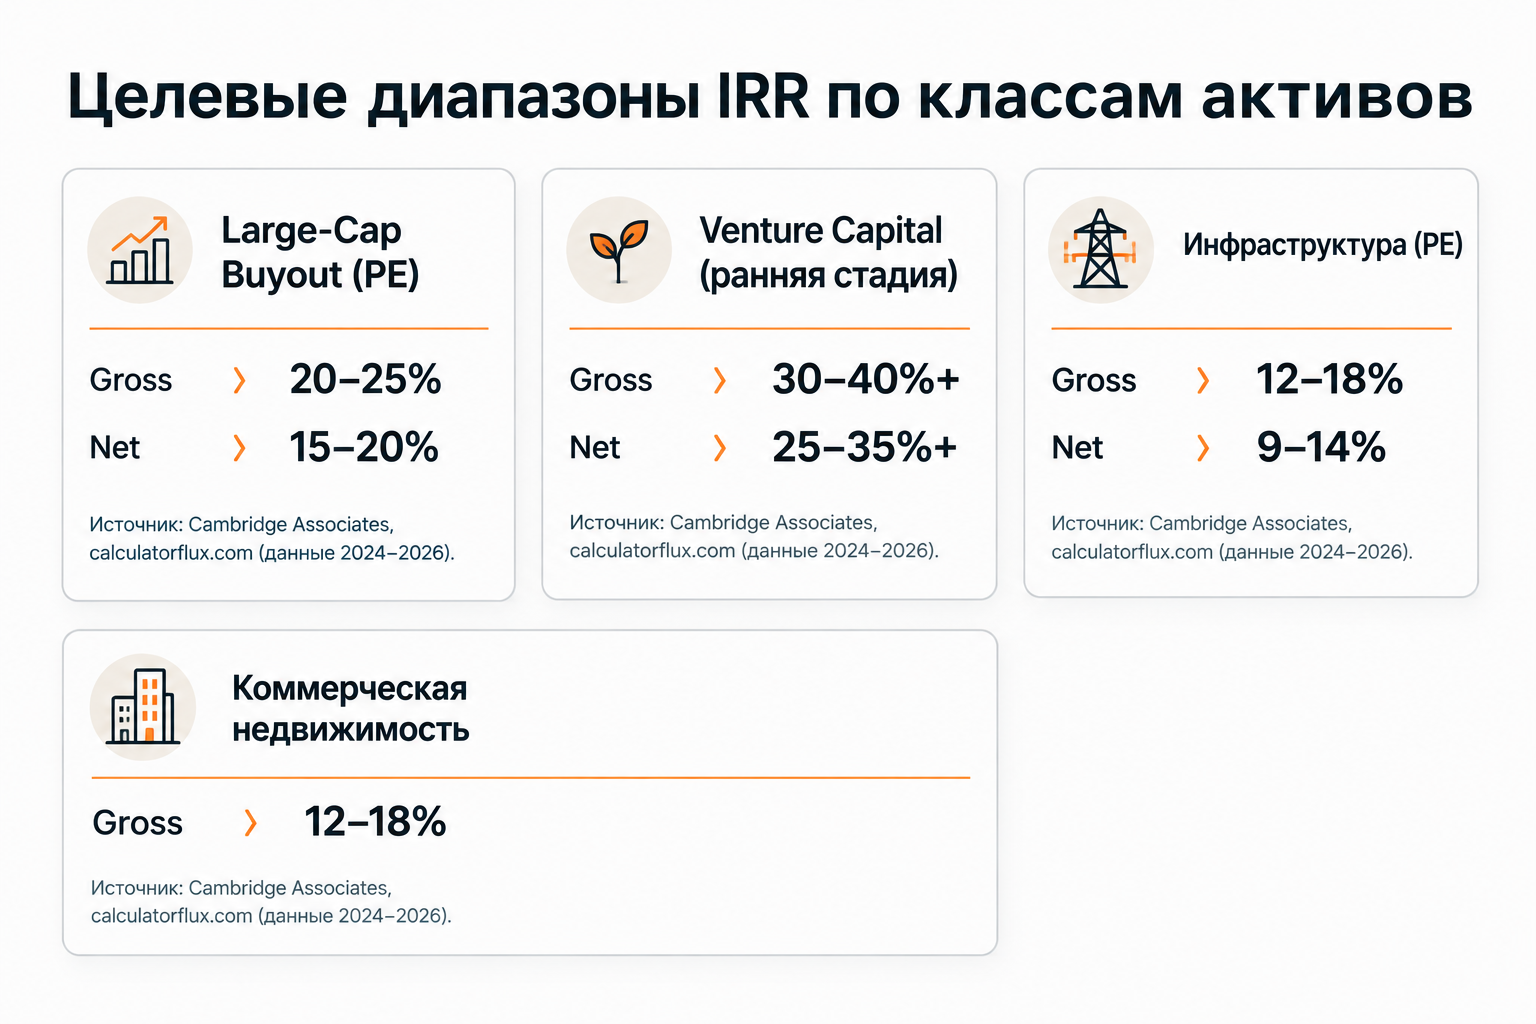
Ответ на вопрос «хороший ли IRR» полностью зависит от класса активов, уровня риска и альтернативных вложений. Ниже приведены ориентировочные диапазоны, актуальные для международного рынка; российские проекты требуют корректировки на страновой риск и уровень ключевой ставки ЦБ РФ.
| Класс активов / стратегия | Gross IRR (целевой) | Net IRR (целевой) | Типичный срок фонда |
|---|---|---|---|
| Large-Cap Buyout (PE) | 20–25% | 15–20% | 10–12 лет |
| Mid-Market Buyout (PE) | 22–28% | 17–22% | 8–10 лет |
| Growth Equity | 22–30% | 17–25% | 8–10 лет |
| Venture Capital (ранняя стадия) | 30–40%+ | 25–35%+ | 10–15 лет |
| Инфраструктура (PE) | 12–18% | 9–14% | 12–20 лет |
| Коммерческая недвижимость | 12–18% | — | 5–10 лет |
По данным Cambridge Associates, 10-летняя горизонтальная чистая IRR американского PE-индекса составила 15,25% по состоянию на 30 июня 2024 года (выборка: 1 607 фондов). Медианная чистая IRR по более широкой выборке из 12 306 фондов частного капитала с совокупным AUM около $10,5 трлн составила 9,1%. Разброс между лучшими и худшими vintage years (годами создания фондов) превышает 400–600 базисных пунктов чистой IRR, что подчёркивает важность момента входа в рынок.
Для корпоративных проектов в России ориентиром служит WACC компании, который в 2026 году существенно выше, чем в западных экономиках, из-за уровня ключевой ставки ЦБ РФ. Проект с IRR 20% может быть привлекательным при WACC 12%, но недостаточным при WACC 18%. Сравнивать IRR с доходностью ОФЗ или депозита допустимо лишь как грубый ориентир — без учёта премии за риск такое сравнение некорректно.
Часто задаваемые вопросы об IRR
Чем IRR отличается от ROI?
ROI (Return on Investment) — простое отношение прибыли к вложениям без учёта времени получения денег. IRR учитывает временну́ю стоимость денег и выражает доходность в процентах годовых, что делает его корректным инструментом для сравнения проектов с разными сроками.
Может ли IRR быть выше 100%?
Да, особенно в венчурных инвестициях с коротким сроком и высокой доходностью. Математически IRR не ограничен сверху, однако значения выше 50–60% годовых требуют критической проверки допущений о реинвестировании.
Что делать, если Excel возвращает ошибку #ЧИСЛО! при расчёте ВСД()?
Наиболее вероятные причины: все денежные потоки одного знака (нет ни одного отрицательного или положительного значения), CF₀ введён без знака «минус», или алгоритм не сошёлся при начальном приближении по умолчанию. Попробуйте задать аргумент «предположение» вручную — например, 0,1 (10%).
Когда использовать ЧИСТВНДОХ() вместо ВСД()?
Всегда, когда денежные потоки поступают в нерегулярные даты — например, 15 марта, 3 июля, 28 ноября. ВСД() предполагает строго равные периоды; ЧИСТВНДОХ() принимает массив дат и рассчитывает IRR с учётом реального числа дней между платежами.
Что такое Horizon IRR?
Horizon IRR (горизонтальная IRR) — это IRR, рассчитанный за определённый период наблюдения, а не за полный срок фонда. Используется в отчётах PE-фондов для оценки промежуточной доходности, когда фонд ещё не закрыт и не все активы реализованы.
Как IRR связан с MOIC?
MOIC (Multiple on Invested Capital) показывает, во сколько раз вырос вложенный капитал, без учёта времени. IRR учитывает время, но не абсолютный мультипликатор. Оба показателя дополняют друг друга: высокий MOIC при длинном сроке может давать умеренный IRR, и наоборот.
Когда использовать IRR, а когда переключиться на MIRR или NPV
IRR — удобный инструмент для первичного отбора проектов и коммуникации с инвесторами, которые привыкли мыслить в категориях процентных ставок. Используйте IRR, когда денежные потоки стандартны (один начальный отток, затем притоки), проекты сопоставимы по масштабу и сроку, а барьерная ставка чётко определена.
Переходите к MIRR, если IRR проекта существенно выше рыночных ставок реинвестирования, если денежные потоки меняют знак более одного раза, или если вы хотите задать реалистичную ставку реинвестирования явно. MIRR всегда даёт единственное значение и не страдает от проблемы множественных корней.
Используйте NPV как финальный критерий принятия решения, особенно при сравнении проектов разного масштаба. NPV напрямую показывает, сколько рублей добавленной стоимости создаёт проект при заданной ставке дисконтирования. Комбинация IRR (для первичного отбора и коммуникации) + NPV (для финального решения) + MIRR (для нестандартных потоков) обеспечивает полноценный анализ инвестиционного проекта.